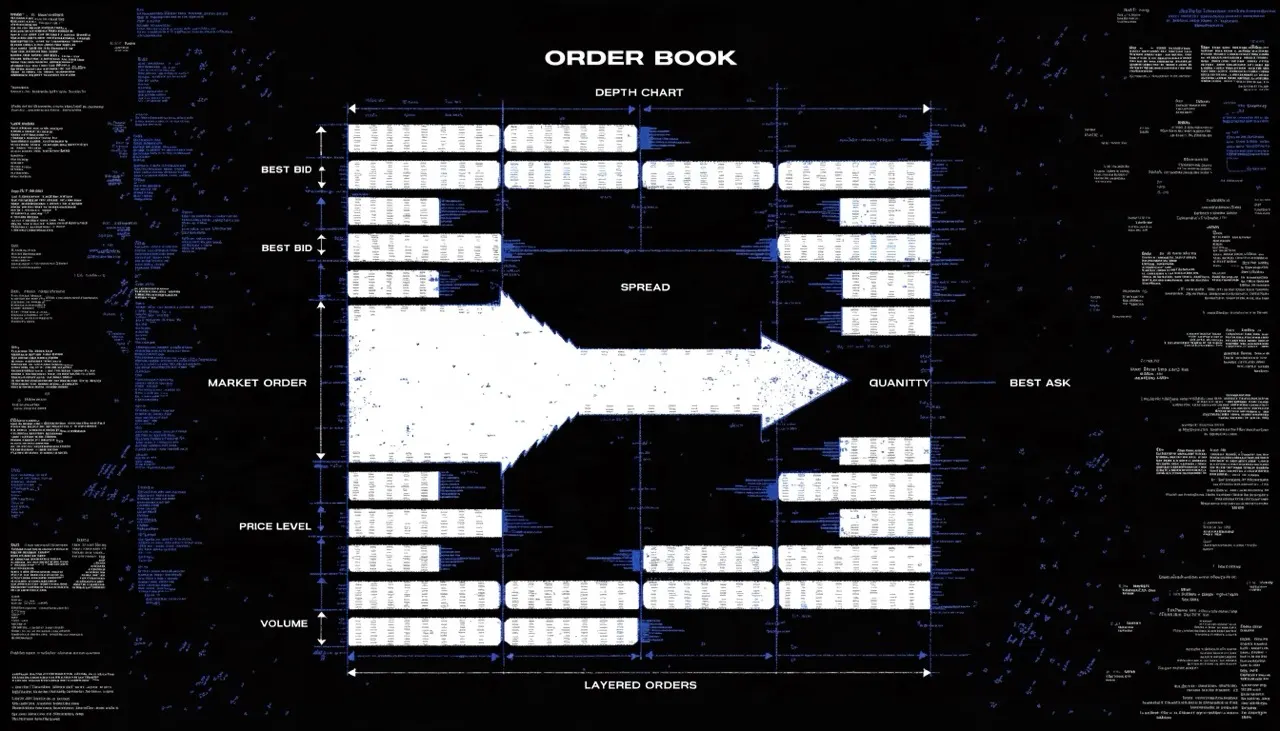
Cena zobrazená v grafu nemusí odpovídat ceně, za kterou se obchod skutečně uskuteční. Rozhodují také likvidita trhu, šířka spreadu, hloubka order booku a velikost zadávaného příkazu.
Co je likvidita
Likvidita vyjadřuje, jak snadno lze aktivum koupit nebo prodat, aniž by obchod výrazně ovlivnil jeho cenu. Podle definice amerického portálu Investor.gov lze "likvidní investici rychle prodat, aniž by investor musel přijmout výrazně horší podmínky".
Likvidní trh obvykle charakterizuje:
velké množství aktivních kupujících a prodávajících,
dostatek objednávek poblíž aktuální ceny,
úzký rozdíl mezi nejlepší nákupní a prodejní nabídkou,
možnost provést větší obchod s omezeným dopadem na cenu.
Na nelikvidním trhu je situace opačná. Objednávek je méně, mezi jednotlivými cenovými hladinami vznikají větší mezery a větší příkaz může spotřebovat nabídku na několika úrovních order booku.
Likvidita přitom není vlastností samotného aktiva. Stejná kryptoměna může mít vysokou likviditu na jedné burze a nízkou na jiné. Rozdíl může vzniknout také mezi obchodními páry. Trh BTC/USD například nemusí nabízet stejnou hloubku jako méně používaný pár se stejným bitcoinem.
Spread je první náklad, který není vidět v ceníku
Order book má dvě strany. Nejvyšší cenu, kterou je některý kupující ochoten zaplatit, označujeme jako nejlepší bid. Nejnižší cenu, za kterou je některý prodávající ochoten aktivum nabídnout, nazýváme nejlepší ask.
Rozdíl mezi nimi je bid-ask spread:
Spread = nejlepší ask − nejlepší bid
Pokud nejlepší kupující nabízí 99,90 USD a nejlevnější prodávající požaduje 100 USD, spread činí 0,10 USD.
Kupující zadávající okamžitý nákup zaplatí cenu ask. Prodávající požadující okamžité vypořádání naopak obdrží cenu bid. Pokud by někdo aktivum nakoupil a ihned prodal za jinak nezměněných podmínek, spread by pro něj představoval ztrátu ještě před započtením burzovních poplatků.
Americká Komise pro cenné papíry a burzy spread popisuje jako skrytý náklad, který snižuje potenciální výnos investora. U likvidnějších aktiv s vyšší obchodní aktivitou bývá zpravidla užší. SEC tento princip vysvětluje na příkladu burzovně obchodovaných fondů, stejná mechanika však funguje také na kryptoměnových trzích založených na order booku.
Samotný spread přesto neukazuje celý obraz. Říká pouze, jak daleko od sebe leží nejlepší nabídky na obou stranách trhu. Neříká, jak velký objem lze za tyto ceny skutečně zobchodovat.
Hloubka trhu: kolik objednávek čeká pod povrchem
Hloubka trhu popisuje množství nákupních a prodejních příkazů na jednotlivých cenových úrovních. Čím více objednávek se nachází poblíž aktuální ceny, tím větší obchod může trh absorbovat bez výrazného cenového pohybu.
Order book ovšem zobrazuje nejen ceny, za které chtějí účastníci nakupovat a prodávat, ale také množství aktiva nabízené na každé cenové hladině. Právě toto množství rozhoduje, zda se větší příkaz vypořádá za jednu cenu, nebo postupně projde několika úrovněmi.
Představme si modelový order book, ve kterém jsou k prodeji:
Prodejní cena | Dostupné množství |
|---|
100 USD | 2 jednotky |
101 USD | 3 jednotky |
103 USD | 5 jednotek |
Investor chce prostřednictvím tržního příkazu nakoupit deset jednotek. První dvě získá za 100 USD, další tři za 101 USD a zbývajících pět za 103 USD. Celkem zaplatí 1 018 USD a jeho průměrná nákupní cena bude 101,80 USD, samozřejmě tento výpočet nezahrnuje burzovní poplatky.
Přestože nejlepší ask při odeslání příkazu činil 100 USD, celý obchod za tuto cenu provést nešlo. Na dané úrovni nebylo dostupné potřebné množství.
Slippage: rozdíl mezi očekávanou a skutečnou cenou
Rozdíl mezi očekávanou cenou a cenou, za kterou se příkaz skutečně vypořádá, označujeme jako slippage neboli cenový skluz.
V předchozím modelovém příkladu investor očekával nákup poblíž 100 USD, ale jeho průměrná realizační cena dosáhla 101,80 USD. Cenový skluz vůči původní ceně tedy činil 1,80 %.
Slippage může vzniknout dvěma způsoby:
Nedostatečnou hloubkou trhu: příkaz postupně spotřebuje několik cenových úrovní.
Rychlým pohybem trhu: dostupné objednávky se změní nebo zmizí dříve, než se příkaz vypořádá.
Skluz nemusí být vždy záporný. V některých případech může investor získat lepší cenu, než očekával. U tržního nákupu v rostoucím trhu nebo tržního prodeje během prudkého poklesu však obvykle představuje dodatečný náklad.
Objem není totéž co likvidita
Objem obchodování ukazuje, kolik aktiva se zobchodovalo za určité minulé období. Hloubka order booku naopak zachycuje aktuální množství příkazů čekajících na provedení.
Trh proto může vykazovat vysoký historický objem, ale v konkrétní chvíli mít jen omezené množství objednávek poblíž aktuální ceny. Stejně tak nemusí být vykazovaný objem mezi jednotlivými burzami přímo srovnatelný.
Pro posouzení podmínek obchodu je vhodné sledovat společně:
bid-ask spread,
množství objednávek poblíž aktuální ceny,
velikost vlastního příkazu vůči hloubce trhu,
obvyklý objem obchodování,
očekávaný cenový dopad příkazu.
Samotný údaj o objemu nebo poslední ceně nestačí.
Tržní příkaz upřednostňuje rychlost, limitní kontrolu nad cenou
Tržní příkaz říká burze, aby obchod provedla co nejrychleji proti aktuálně dostupným nabídkám. Zajišťuje vysokou pravděpodobnost provedení, nikoli konkrétní cenu. Tržní příkaz tedy garantuje provedení, ale negarantuje realizační cenu.
Na hlubokém trhu a u malého příkazu může být výsledný skluz zanedbatelný. Na nelikvidním nebo rychle se pohybujícím trhu však může být skutečná cena výrazně horší, než investor očekával.
Limitní příkaz naopak stanovuje nejvyšší cenu, kterou je kupující ochoten zaplatit, nebo nejnižší cenu, za kterou je prodávající ochoten prodat. Poskytuje kontrolu nad cenou, ale nezaručuje, že se obchod skutečně uskuteční.
Volba proto představuje kompromis:
Tržní příkaz: vyšší jistota provedení, nižší kontrola nad cenou.
Limitní příkaz: vyšší kontrola nad cenou, nižší jistota provedení.
Ani limitní příkaz automaticky neznamená výhodnější obchod. Pokud trh stanovené ceny nedosáhne nebo na dané úrovni nebude dostatek protistran, příkaz může zůstat nevyplněný nebo se provést jen částečně.
Likvidita se může změnit během několika okamžiků
Order book není statický. Objednávky neustále vznikají, plní se a ruší. Likvidita, kterou investor vidí před odesláním příkazu, proto nemusí být v okamžiku jeho zpracování stále dostupná.
Zhoršení likvidity bývá nejvýraznější během prudkých cenových pohybů. Část obchodníků své limitní příkazy stáhne, spread se rozšíří a mezi cenovými úrovněmi mohou vzniknout větší mezery. Právě ve chvíli, kdy chce mnoho účastníků rychle opustit pozici, tak může být její prodej nejnákladnější.
Tento mechanismus může pohyb trhu dále zesílit. Tržní prodeje spotřebovávají dostupné bidy, cena klesá na nižší úrovně a aktivují se další příkazy nebo nucené likvidace. Zdánlivě dostatečná likvidita se může během stresu rychle rozpadnout.
Jak posoudit skutečné náklady obchodu
Burzovní poplatek tvoří pouze jednu část nákladů. Prakticky lze uvažovat o následujících složkách:
Skutečný náklad obchodu = poplatek burze + spread + slippage
Rozdělení velkého obchodu do více menších příkazů může omezit okamžitý cenový dopad. Současně však prodlužuje dobu provádění a vystavuje investora riziku, že se tržní cena mezitím změní. Nejde proto o univerzální řešení, ale o další kompromis mezi rychlostí, cenou a jistotou provedení.
Dvě burzy mohou zobrazovat téměř stejnou cenu aktiva, ale nabídnout zcela odlišné podmínky pro jeho nákup. Rozdíl se nemusí skrývat v ceníku poplatků. Může vzniknout ve spreadu, hloubce order booku a cenovém skluzu.
Likvidita proto není technický detail určený pouze aktivním obchodníkům. Rozhoduje o tom, zda lze pozici otevřít nebo uzavřít za cenu, se kterou investor počítá. Čím je trh mělčí a příkaz větší, tím méně vypovídá cena v grafu o skutečné ceně obchodu.