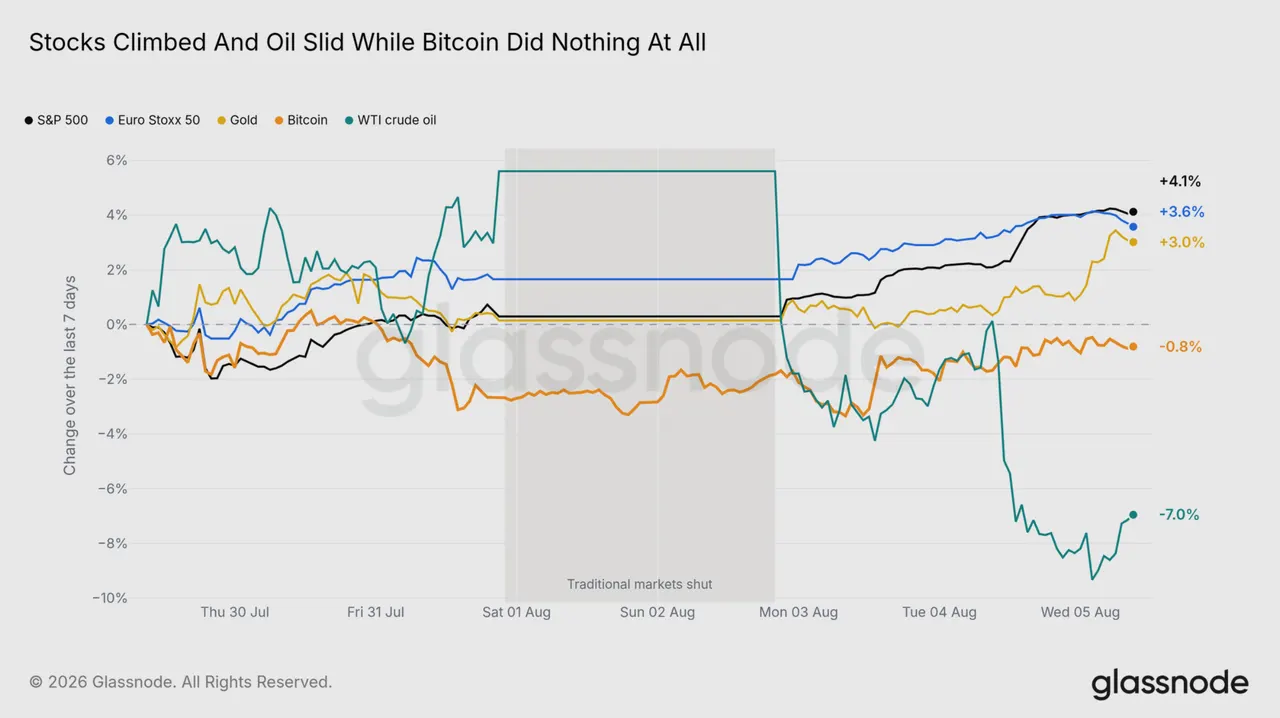
Podle analytického serveru Glassnode Insights se poslední týdny nesou ve znamení ostrého kontrastu mezi tradičními trhy a Bitcoinem. Akciové indexy v USA i Evropě lámou nové rekordy a zlato se drží v růstovém trendu. Ropa naopak prudce zlevnila v reakci na geopolitické uklidnění. Bitcoin je však jediným významným aktivem, který se v tomto období téměř nepohnul ze svého místa oproti předchozímu týdnu zůstává cena prakticky nezměněná.
Akcie a investorům rostoucí rizikový apetit
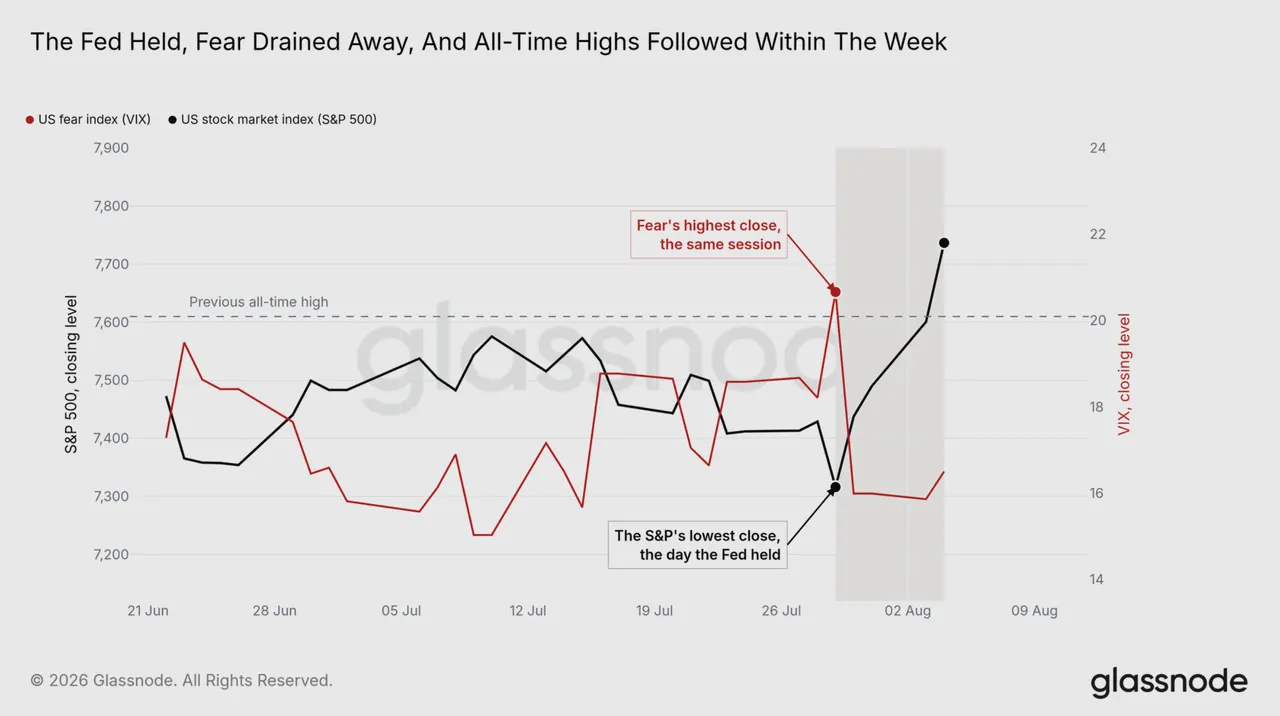
Klíčovou událostí pro akciové trhy bylo rozhodnutí Fedu (americká centrální banka) 29. července ponechat úrokové sazby beze změny. První reakcí investorů byl krátký výprodej a nárůst strachu, během pár dní se však sentiment důrazně otočil. Akciové indexy S&P 500 a Euro Stoxx 50 vystoupaly na nová maxima, obavy rychle opadly. Zásadní roli v tom sehrála i data, indikátor Leading Economic Index změnil negativní trend z celého předchozího roku během pouhých dvou měsíců, spotřebitelská důvěra zažila nejprudší růst od počátku roku 2024. Trhy tak ocenily příznivý makroekonomický mix: úroky zůstávají stabilní a očekávání růstu se zlepšuje. Bitcoin však zůstal v klidu a price discovery se téměř neprojevilo.
Bitcoin zaspal bezpečnostní incident i přelivy starých držitelů
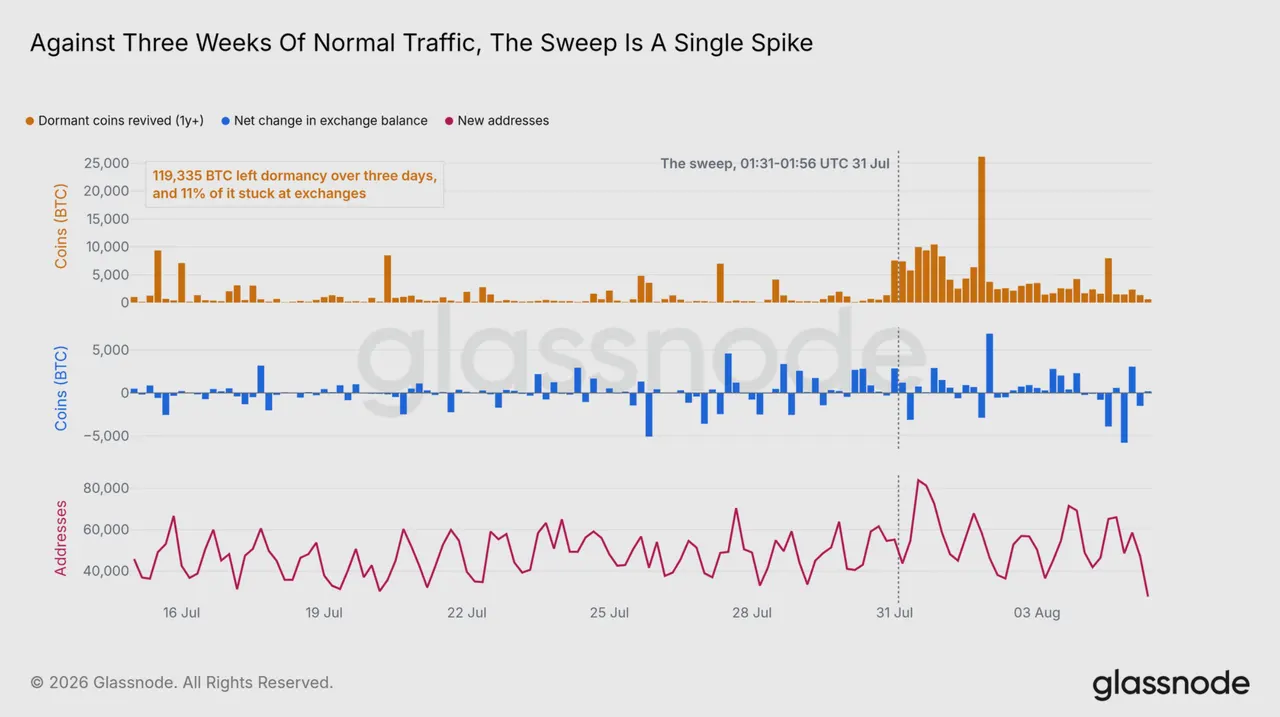
Netradiční klid narušila zdánlivě pouze jediná událost: 31. července došlo během 25 minut k odcizení zhruba 594 BTC (cca 38 milionů USD) z asi 500 peněženek, jejichž bezpečnost ohrožovala stará zranitelnost hardwarových peněženek Coldcard. Následovala razantní reakce na blockchainu, kdy držitelé přesouvali velké objemy mincí z potenciálně ohrožených adres (za pouhé tři dny šlo o 119 tisíc BTC – dvěstěnásobek samotné krádeže). Jen desetina této vlny zamířila přímo na burzy, většina se přesunula do nových cold storage peněženek. Přesto však spotová cena Bitcoinu téměř nereagovala, nebyl patrný žádný výprodej ani panika na trhu. Glassnode tento jev označuje jako výraz příliš slabé poptávky i nabídky: ani masivní pohyb starých mincí nevyvolal změnu tržního chování.
Dno tvořené nudou místo paniky a útlum institucionálních investorů
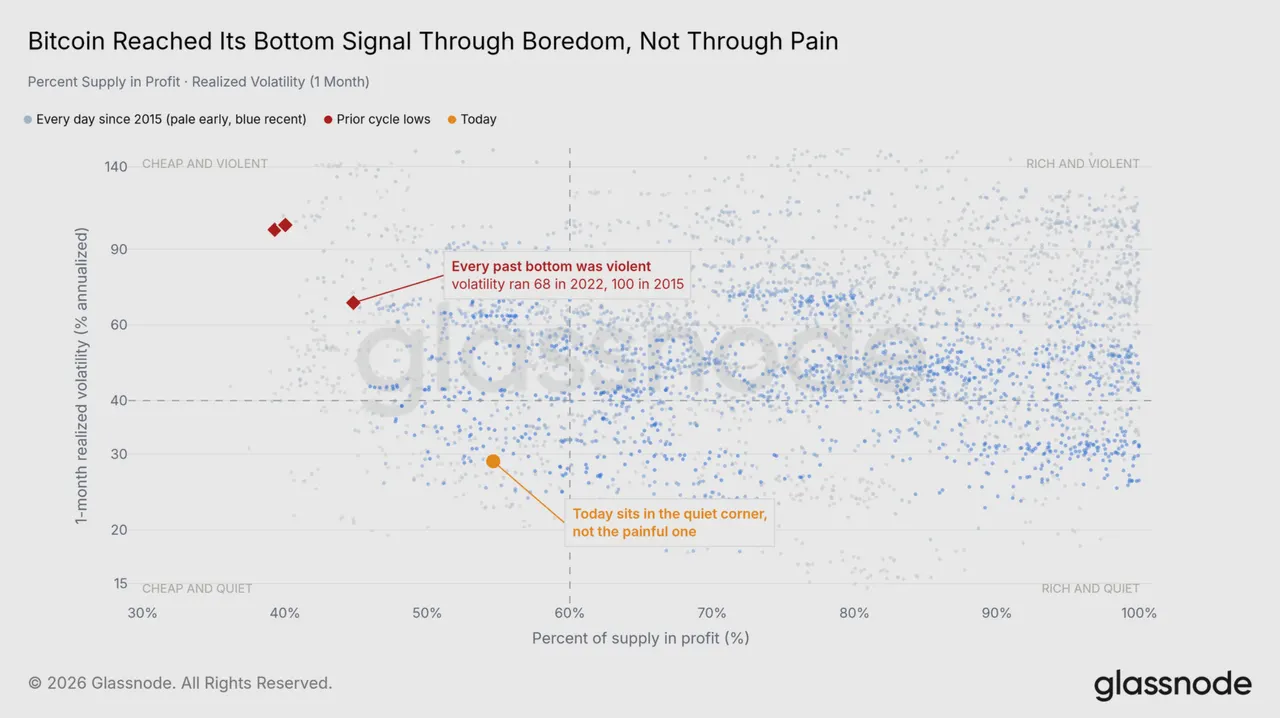
Historicky přicházely signály tržního dna prostřednictvím bolestivých kapitulací, rychlých propadů a extrému volatility. Nyní však na trhu pozorujeme dotažení metrik indikujících dno převážně vlivem stagnace, kdy zisky držitelů postupně klesaly během měsíců bezvětří. Ukazatel Seller Exhaustion Constant, který spojuje podíl ziskových mincí a volatilitu, je v zóně předchozích medvědích trhů, ale stále nedosáhl nejnižších hodnot. Jinými slovy, podle historie je sentiment „ve dveřích“, ale na opravdové dno si ještě trh nesáhl.
S obdobným příběhem přichází i pohled na institucionální investoryz, tedy ETF na spot Bitcoin a podnikové pokladny v USA. Za poslední čtvrtletí probíhal poměrně silný odliv: jen v červnu ETF fondy prodaly asi 65,8 tisíce BTC (nejhorší měsíc na této statistice), zatímco rekordní nárůst byl zaznamenán v závěru roku 2024. Nákupy pokladních rezerv sice pokračují, ale zatím nedokáží vyrovnat výprodeje z fondů. Pokud má trh vytvořit nové dno, neobejde se bez návratu silného institucionálního nákupu.
Trh beze směru, nálada reaguje přecitlivěle
Souhrnné tržní indikátory Glassnode ukazují na přechod z režimu „risk-off“ do „defenzivního“, tedy období, kdy sice většině špatných zpráv odzvonilo, ale ještě nenabírá momentum k růstu. Kompletní býčí scénář potřebuje poslední dílky skládačky – tedy jasnou „donucovací“ událost, která trh skutečně rozhýbe.
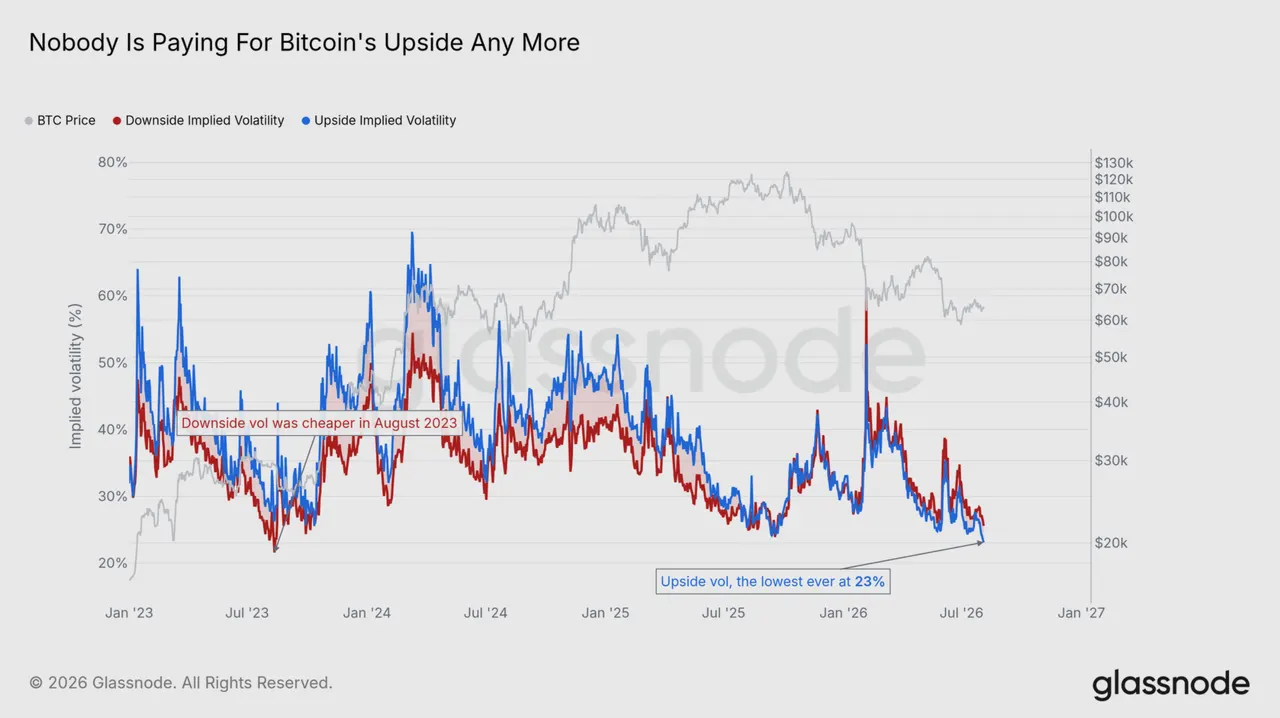
Z dat o opcích je zřejmé, že trh se nikam nechystá: implikovaná volatilita na straně nákupních opcí (call) je na historickém minimu kolem 23 %, obdobné číslo u put opcí není nijak výjimečné. Nikdo tedy neplatí prémii ani za strmý růst, ani za pád. Přesto sentiment na trhu rychle osciluje – například 1-Week 25-Delta Skew spadl během jediné seance o 8 bodů, přestože spotová cena byla stabilní. Krátkodobý strach se rychle střídá s optimismem, ovšem celková úroveň volatility zůstává nízká a páku na trzích nevyužívají spekulanti, ale spíš proměnlivá nálada investorů.
Historické zkušenosti i možný vývoj
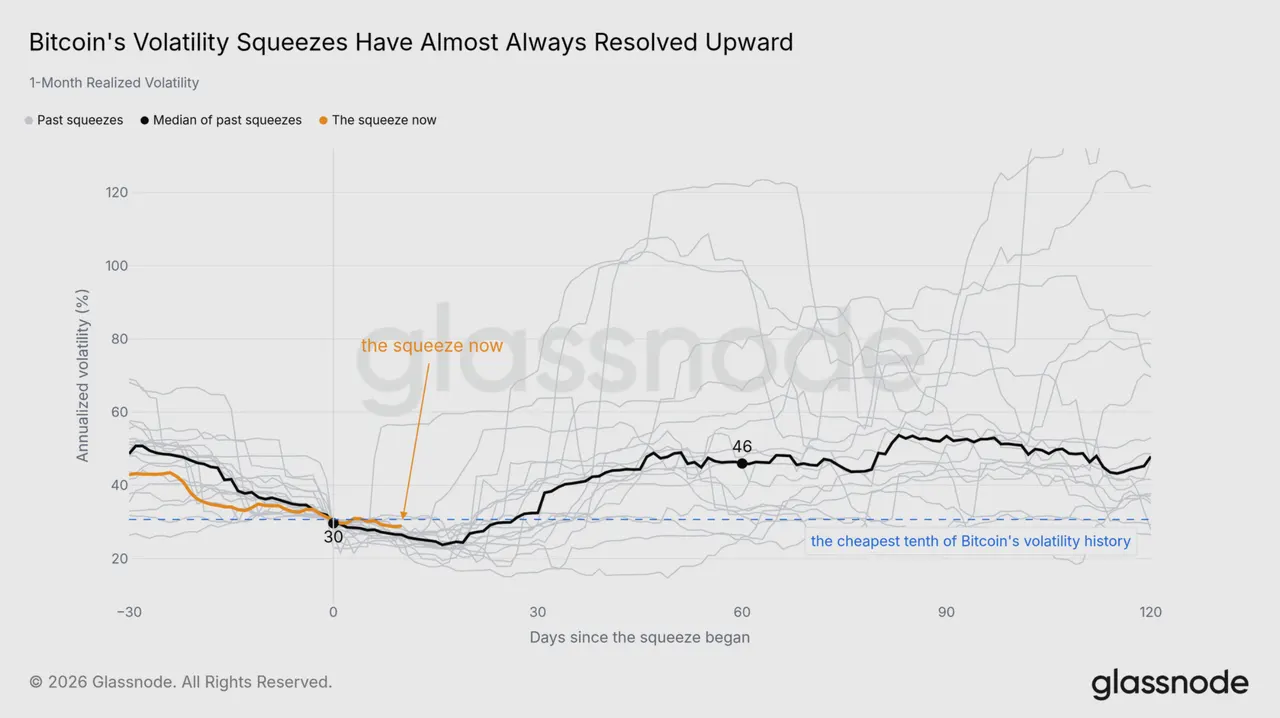
Dle historických paralel z cyklů s podobně sevřenou volatilitou následoval v drtivé většině růst směrem vzhůru. Tentokrát ovšem chybí onen „motor poptávky“ v podobě return ETF fondů a institučních peněz. Absence silné poptávky a nedotažená fáze vyčerpání prodávajících znamenají zvýšené riziko, že scénář nemusí být učebnicový.
Závěrem Glassnode shrnuje, že Bitcoin zůstává „příliš sevřený a málo vlastněný“, zatímco světové trhy zažívají příznivé momentum. Komprese trhu však zajišťuje, že až přijde pohyb, bude výraznější, než na jaký je většina investorů aktuálně připravena. Směrovka pro obrat je jasná: buď se vrátí síla do institucionálních nákupů, nebo naopak dojde k dovršení kapitulační fáze. Stav „cenově nezávazného a náladově přecitlivělého“ trhu však není dlouhodobě udržitelný.