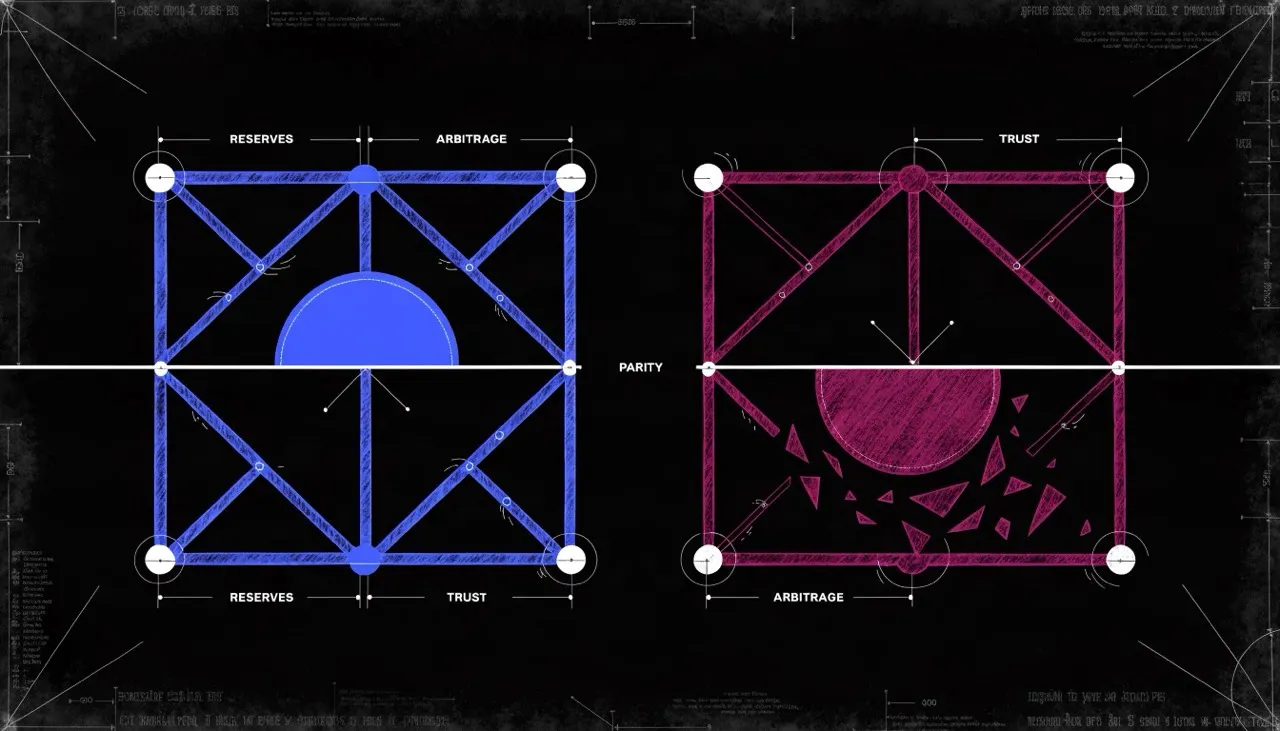
Stablecoin slibuje, že jeho cena bude kopírovat dolar, euro nebo jiné referenční aktivum. Stabilita však nevzniká automaticky. Stojí na kvalitě rezerv, možnosti token směnit, fungování arbitráže a důvěře trhu, že celý mechanismus obstojí i během krize.
Peg: kurz, který má stablecoin následovat
Cílovou hodnotu stablecoinu označujeme jako peg neboli cenové ukotvení. U dolarového stablecoinu obvykle platí:
1 stablecoin = 1 USD
Peg však nepředstavuje pevně naprogramovanou tržní cenu. Na burzách vzniká cena stablecoinu stejně jako u jiných aktiv: střetem nabídky a poptávky.
Pokud chce v určitou chvíli stablecoin prodat více lidí, než kolik je ochotných jej koupit za jeden dolar, jeho tržní cena může klesnout například na 0,99 USD. Pohyb opačným směrem může cenu dostat nad dolar.
Krátkodobá odchylka ještě nemusí znamenat kolaps. Rozhodující je, zda existuje dostatečně silný mechanismus, který motivuje účastníky trhu vrátit cenu k cílové hodnotě.
Stabilitu udržuje především směnitelnost a arbitráž
U stablecoinu krytého fiatovými rezervami vzniká základ stability z příslibu emitenta, že token vymění za odpovídající množství skutečné měny. Například Circle uvádí, že USDC je krytý hotovostí a vysoce likvidními peněžními ekvivalenty a lze jej směnit v poměru jedna ku jedné za americké dolary. Strukturu rezerv a pravidelné ověřovací zprávy zveřejňuje na svém webu.
Možnost směny vytváří prostor pro arbitráž, tedy využití cenového rozdílu mezi dvěma trhy.
Pokud se stablecoin obchoduje za 0,98 USD, oprávněný účastník jej může koupit pod nominální hodnotou a následně směnit u emitenta za jeden dolar. Nákupní tlak cenu zvyšuje. Jestliže se token obchoduje za 1,02 USD, může arbitrážní obchodník vytvořit nové tokeny za jeden dolar a prodat je dráže na trhu. Vyšší nabídka cenu naopak snižuje.
Americký Federální rezervní systém označuje právě směnitelnost a navazující arbitráž za hlavní stabilizační mechanismus stablecoinů krytých aktivy mimo blockchain. Současně upozorňuje, že přímá směna může podléhat minimálním částkám, poplatkům, ověření klienta nebo provozním prodlevám. Ne každý držitel proto může cenovou odchylku využít přímo.
Peg tedy neudržuje pouze existence rezerv. Potřebná je také důvěryhodná a funkční cesta mezi tokenem a aktivem, které má představovat.
FIATové stablecoiny: stabilita stojí na rezervách a emitentovi
Fiatově kryté stablecoiny vydává centrální společnost. Při emisi nových tokenů přijímá dolary nebo jiná aktiva a drží je v rezervě. Při zpětné směně tokeny zničí a uživateli vyplatí odpovídající měnu.
Do této skupiny patří například USDC a USDT. Emitenti obou stablecoinů uvádějí, že tokeny v oběhu jsou kryté rezervními aktivy. Circle popisuje rezervy USDC jako hotovost a vysoce likvidní peněžní ekvivalenty, zatímco Tether zveřejňuje vlastní členění rezerv pro USDT.
Kvalitu tohoto modelu neurčuje pouze účetní hodnota rezerv, ale zejména:
z jakých aktiv jsou rezervy složené,
jak rychle je lze přeměnit na hotovost,
u kterých institucí jsou uložené,
zda jsou oddělené od ostatního majetku emitenta,
kdo a jak často jejich existenci ověřuje,
za jakých podmínek mají držitelé právo na směnu.
Rezerva složená z hotovosti a krátkodobých státních pokladničních poukázek má jiný rizikový profil než rezerva obsahující dlouhodobé dluhopisy, úvěry nebo jiné kryptoměny. Aktiva mohou mít na papíře dostatečnou hodnotu, ale nemusí být možné je během rychlé vlny výběrů prodat bez ztráty.
Stablecoin proto může být účetně krytý, a přesto čelit problémům s likviditou.
Když se problém rezervy přenese na cenu tokenu
Slabina fiatového stablecoinu spočívá v tom, že blockchain ukazuje počet vydaných tokenů, nikoli automaticky stav bankovních účtů a cenných papírů za nimi.
Držitel musí důvěřovat emitentovi, správcům rezerv, bankám, auditorům či poskytovatelům ověření a právnímu rámci, ve kterém se pohledávka nachází. Riziko stablecoinu se tím částečně přesouvá z blockchainu zpět do tradičního finančního systému.
Tento vztah se projevil v březnu 2023, kdy se USDC odchýlil od dolaru po uzavření Silicon Valley Bank. Circle tehdy oznámil, že v bance držel 3,3 miliardy USD, přibližně 8 % tehdejších rezerv USDC. Po oznámení amerických úřadů, že vklady budou zpřístupněny, se důvěra obnovila a cenová odchylka se uzavřela. Circle událost a vystavení rezerv vůči bance popsal ve svém prohlášení.
Případ ukázal, že depeg nemusí vzniknout kvůli závadě blockchainu. Stačí pochybnost, zda a kdy bude část rezerv dostupná.
Kryptokolateralizované stablecoiny: rezervy přímo na blockchainu
Druhý model používá jako zajištění kryptoměny nebo tokenizovaná aktiva uzamčená ve smart kontraktech. Uživatel vloží kolaterál a proti němu si vytvoří stablecoin.
Protože cena kryptoměnového zajištění kolísá, bývá systém nadměrně kolateralizovaný. Hodnota vložených aktiv musí být vyšší než hodnota vydaných stablecoinů. Pokud kolaterál zlevní pod stanovenou hranici, protokol pozici zlikviduje: zajištění prodá a vzniklý dluh pokryje.
Výhodou je vyšší transparentnost. Hodnotu zajištění, stav pozic i pravidla smart kontraktů lze sledovat na blockchainu. Odpadá však pouze část rizika protistrany. Objevují se jiná rizika:
prudký pokles hodnoty kolaterálu,
nedostatečně rychlá likvidace,
nízká likvidita zajišťujících aktiv,
chyba smart kontraktu,
manipulace cenového oraclu,
selhání blockchainu nebo jeho přetížení,
nevhodné rozhodnutí správy protokolu.
Oracle je služba, která předává smart kontraktu cenu aktiva z vnějšího trhu. Pokud poskytne chybnou nebo zpožděnou hodnotu, protokol může likvidovat zdravé pozice, případně naopak nezareagovat na nedostatečné zajištění.
Nadměrné zajištění tlumí pohyb, ale neodstraňuje riziko
Představme si modelový stablecoin v hodnotě 100 USD zajištěný kryptoměnou v hodnotě 150 USD. Počáteční míra zajištění činí 150 %.
Pokud cena kolaterálu klesne o třetinu, jeho hodnota se sníží na 100 USD. Rezerva už nevytváří bezpečnostní polštář. Protokol proto musí zasáhnout dříve a kolaterál prodat, dokud ještě převyšuje hodnotu dluhu.
Během prudkého propadu ale může současně dojít k likvidaci velkého množství pozic. Nucené prodeje dále snižují cenu kolaterálu, čímž aktivují další likvidace. Mechanismus, který za běžných podmínek systém chrání, tak může během stresu zesílit tlak na trh.
Důležitá je také skutečná skladba zajištění. Decentralizovaný stablecoin může být částečně krytý centralizovanými stablecoiny nebo tokenizovanými aktivy. Problém jednoho emitenta se pak může přenést i do protokolu, který působí jako samostatný decentralizovaný systém.
Algoritmické stablecoiny: stabilita založená na pobídkách
Algoritmické stablecoiny se pokoušejí udržovat cenu bez plného krytí rezervami odpovídajícími hodnotě tokenů v oběhu. Pracují se změnou nabídky, arbitrážními pobídkami nebo druhým tokenem, který má absorbovat cenové výkyvy.
Pokud cena stablecoinu klesne pod dolar, systém se snaží snížit jeho nabídku nebo motivovat obchodníky k nákupu. Při ceně nad dolarem naopak vytváří nové tokeny.
Takový mechanismus může fungovat, dokud účastníci věří, že pomocný token bude mít i nadále hodnotu a že ostatní obchodníci budou ochotni arbitráž provádět. Stabilita je proto méně založená na kvalitě externích rezerv a více na tržní důvěře v samotný systém.
Právě zde vzniká riziko takzvané spirály smrti.
Jak vzniká spirála smrti
Pokud stablecoin klesne pod cílovou cenu, držitelé se jej začnou zbavovat nebo jej směňují za pomocný token. Nabídka pomocného tokenu roste a jeho cena klesá.
S poklesem ceny pomocného tokenu musí protokol vydávat stále větší množství nových jednotek, aby vykoupil stejné množství stablecoinů. To způsobuje další ředění nabídky a ještě silnější cenový propad. Trh postupně přestává věřit, že pomocný token dokáže závazky systému absorbovat.
Mechanismus lze zjednodušit do následujícího řetězce:
ztráta důvěry → prodej stablecoinu → tvorba pomocného tokenu → jeho ředění a pokles ceny → slabší schopnost bránit peg → další ztráta důvěry
Takto se v květnu 2022 rozpadl ekosystém TerraUSD a tokenu LUNA. Podle studie výzkumníků Federálního rezervního systému klesla hodnota obou aktiv během jednoho týdne prakticky k nule, zatímco nabídka LUNA prudce vzrostla.
Kolaps neukázal pouze technické riziko algoritmu, ale také, že pobídka fungující během růstu nemusí fungovat ve chvíli, kdy se většina trhu snaží odejít stejnými dveřmi.
Depeg nemusí automaticky znamenat platební neschopnost
Depeg označuje odchylku tržní ceny od cílového kurzu. Jeho význam závisí na příčině, velikosti a délce trvání.
Krátká odchylka může vzniknout kvůli:
nízké likviditě na konkrétní burze,
dočasné převaze prodejních příkazů,
přetížení blockchainu,
přerušení přímých směn,
uzavření bank během víkendu,
panické reakci na neověřenou informaci.
Pokud rezervy zůstávají dostupné a arbitráž funguje, může se cena k paritě vrátit. Trvalejší odchylka však může signalizovat nedostatek rezerv, ztrátu likvidity, omezení směn nebo strukturální selhání stabilizačního mechanismu.
Klíčový rozdíl proto leží mezi cenou na sekundárním trhu a skutečnou schopností token směnit. Stablecoin se může na burze dočasně obchodovat pod dolarem, přestože emitent dál vyplácí jeden dolar. Pokud ale přímá směna přestane fungovat nebo jí trh nevěří, arbitrážní kotva slábne.
Run: když chce směnit každý, ale nikdo nechce čekat
Stablecoinový run připomíná hromadný výběr vkladů z banky nebo fondu peněžního trhu. Držitelé začnou pochybovat o rezervách a snaží se token prodat dříve než ostatní.
Prodejní tlak snižuje cenu na sekundárním trhu. Klesající cena je následně vnímána jako další důkaz problémů, což přivádí nové prodávající. Emitent musí rychle získávat hotovost z rezerv a odkupovat tokeny.
Evropská centrální banka označuje ztrátu důvěry ve směnitelnost za základní slabinu stablecoinů: může současně vyvolat hromadné výběry i odchýlení od cílového kurzu. Riziko navíc zvyšuje propojení stablecoinů s kryptotrhy a tradičními finančními institucemi.
Výsledek závisí na tom, zda jsou rezervy skutečně dostupné a dostatečně likvidní. Kvalitní mechanismus musí zvládnout nejen běžný provoz, ale také situaci, kdy o směnu současně požádá velká část držitelů.
Jak hodnotit stabilitu stablecoinu
Samotná historie ceny nestačí. Stablecoin může držet peg několik let a přesto obsahovat riziko, které se projeví až během stresu.
Před jeho použitím má smysl prověřit:
Co přesně token kryje?
Hotovost, krátkodobé dluhopisy, kryptoměny, úvěry, jiný stablecoin, nebo pouze budoucí poptávka?
Kdo drží rezervy?
Emitent, banka, nezávislý správce, nebo smart kontrakt?
Jak likvidní jsou rezervní aktiva?
Účetní hodnota není totéž jako částka, kterou lze získat jejich rychlým prodejem.
Kdo má právo na přímou směnu?
Je dostupná každému držiteli, nebo pouze ověřeným klientům nad určitou minimální částku?
Jak jsou rezervy ověřované?
Zveřejnění adres na blockchainu neprokazuje stav bankovních účtů. Attestace k určitému datu zase není totéž jako průběžný audit všech procesů.
Na čem je systém závislý?
Na jedné bance, jednom blockchainu, cenovém oraclu, správě protokolu nebo jiném stablecoinu?
Co se stane při prudkém poklesu trhu?
Kdo absorbuje ztrátu a jaký mechanismus má zastavit řetězovou reakci?