Většina bitcoinových peněženek předpokládá, že jejich uživatelé vlastní chytrý telefon a mají přístup k internetu. Stačí stáhnout aplikaci, vytvořit peněženku a začít odesílat bitcoin. V řadě afrických zemí však lidé stále používají mobilní telefony, které podobné aplikace nepodporují nebo nemají přístup k mobilním datům.
Podle odhadů organizace GSMA (Global System for Mobile Communications Association) v roce 2025 téměř miliarda obyvatel Afriky nevyužívala mobilní internet. Většina z nich přitom žila v oblastech pokrytých mobilní sítí. Hlavní překážkou tak nebyla samotná dostupnost signálu, ale vysoké ceny chytrých telefonů, náklady na mobilní data a omezené digitální dovednosti.
Absence internetového připojení ovšem neznamená, že lidé nemohou využívat mobilní finanční služby. Například v Keni, Ghaně nebo Ugandě jsou běžné platby, převody peněz či dobíjení mobilního kreditu prostřednictvím jednoduchých číselných kódů. Uživatelé tak nepotřebují otevírat aplikace ani se připojovat k internetu.
Pro Bitcoin to dlouhodobě představovalo problém. Zatímco tradiční kryptoměnové peněženky vyžadují internetové připojení a kompatibilní zařízení, značná část africké populace spoléhá na jednodušší telefony. Otázkou proto bylo, jak umožnit odesílání a přijímání bitcoinu také těmto uživatelům.
V roce 2022 přišel jihoafrický softwarový vývojář Kgothatso Ngako s projektem Machankura, který vznikl na základě jeho předchozí práce s Bitcoinem a infrastrukturou Lightning Network. Služba využívá technologii USSD (Unstructured Supplementary Service Data), díky níž mohou uživatelé pracovat s bitcoinem prostřednictvím běžného mobilního telefonu bez datového připojení.
Machankura funguje jako úschovní bitcoinová peněženka (custodial wallet), ke které uživatelé přistupují přímo ze svého telefonu. Od svého vzniku se rozšířila do několika afrických zemí včetně Keni, Ghany, Nigérie, Malawi, Jihoafrické republiky a Ugandy.
Samotná dostupnost peněženky však představuje pouze první krok. Podstatnější otázkou zůstává, zda se bitcoin díky podobným řešením stává skutečně používaným platebním prostředkem, nebo pouze další dostupnou finanční službou.
USSD zpřístupňuje Bitcoin prostřednictvím stávajících mobilních sítí
V Ugandě není k převodu peněz prostřednictvím telefonu vždy potřeba mobilní internet. Podle údajů Uganda Communications Commission bylo během čtvrtého čtvrtletí roku 2025 zaznamenáno 18,4 miliardy USSD relací. Ve stejném období obyvatelé země uskutečnili 2,48 miliardy transakcí prostřednictvím mobilních finančních služeb.
Význam klasických mobilních telefonů potvrzují také statistiky z Keni. Tamní regulátor Communications Authority of Kenya evidoval na konci prosince 2025 celkem 29,62 milionu připojených tlačítkových telefonů. Chytrých telefonů bylo více, konkrétně 48,73 milionu. Tyto údaje ovšem zachycují počet zařízení, nikoliv jednotlivých uživatelů.
V Ghaně zaznamenala centrální banka Bank of Ghana pouze během prosince 2025 celkem 982 milionů transakcí prostřednictvím mobilních platebních služeb. Jejich souhrnná hodnota dosáhla 518,4 miliardy ghanských cedi, což odpovídalo přibližně 78,4 miliardy novozélandských dolarů.
Machankura na tuto existující infrastrukturu přímo navazuje. Namísto požadavku na pořízení nového zařízení umožňuje uživatelům přistupovat k bitcoinové peněžence prostřednictvím USSD kódu. Po jeho zadání se zobrazí jednoduché interaktivní menu, ve kterém mohou provádět jednotlivé operace.
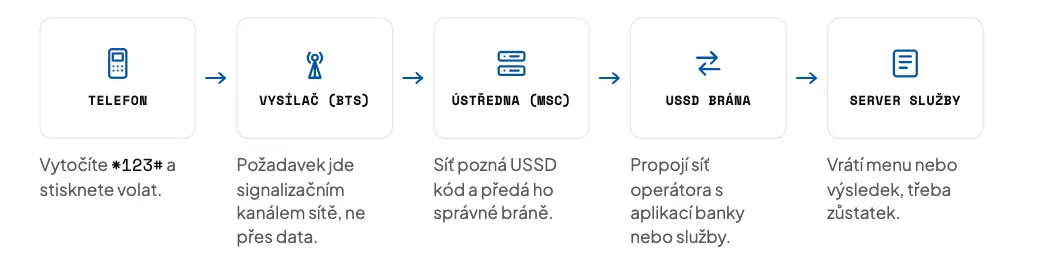
Uživatelé mohou odesílat satoshi (sats), tedy nejmenší jednotky bitcoinu, na jiné telefonní číslo, dalším uživatelům Machankury nebo na Lightning adresu. Přijímat bitcoin lze obdobně, a to prostřednictvím telefonního čísla nebo vlastní Lightning adresy přiřazené samotnou službou.
Funkcionalita přitom nekončí u samotných převodů. Podporuje také uplatňování bitcoinových voucherů Azteco prostřednictvím USSD, aniž by uživatel musel navštěvovat webové stránky poskytovatele.
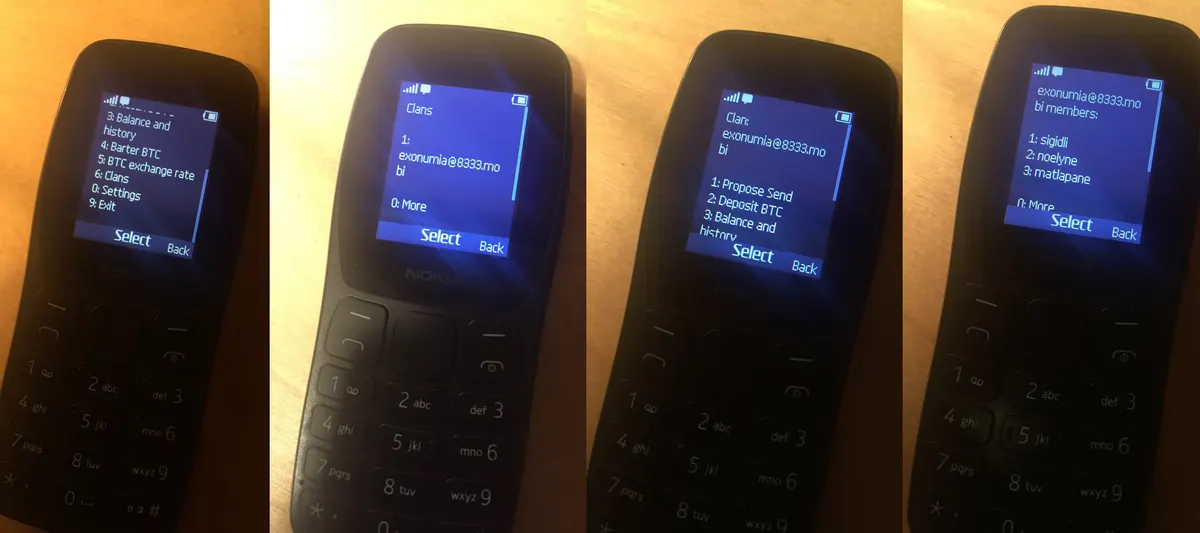
Další možnost představují nákupy prostřednictvím služeb, jako je Bitrefill, které umožňují využívat bitcoin k pořízení podporovaného zboží a služeb.
Machankura rozšiřuje přístup k Bitcoinu i bez chytrých telefonů
Podle údajů zveřejněných technologickým médiem TechCabal měl projekt v roce 2023 přibližně 2 900 připojených telefonů. V roce 2024 jejich počet vzrostl na 13 600 a v průběhu roku 2026 překročil hranici 39 000.
Zástupce Machankury pro TechCabal uvedl, že značnou část uživatelů tvoří lidé ve věku do 35 let, kteří žijí ve městech nebo příměstských oblastech. Řada z nich již Bitcoinu rozumí, ale nemá snadný přístup k peněženkám určeným pro chytré telefony. Překážkou může být nedostupnost vhodného zařízení nebo mobilního internetu. USSD proto představuje způsob, jak tuto bariéru obejít bez nutnosti pořizovat nový telefon. Machankura navíc není jediným projektem, který využívá tradiční mobilní infrastrukturu k poskytování kryptoměnových služeb.
V Burundi funguje služba Rurbit, která prostřednictvím USSD umožňuje odesílání a přijímání bitcoinu. Díky integraci s platebním systémem Lumicash mohou uživatelé převádět satoshi na burundské franky. Součástí nabídky je také dobíjení mobilního kreditu a provádění plateb obchodníkům, opět bez potřeby mobilních dat.
V Keni působí společnost Kotani Pay, která provozuje blockchainovou peněženku založenou na SMS komunikaci. Podporuje mimo jiné stablecoiny USDC a USDT a umožňuje jejich používání bez internetového připojení. Služba zároveň propojuje digitální aktiva s místními platebními kanály včetně mobilních finančních služeb.
Přestože jednotlivé společnosti pracují s odlišnými digitálními aktivy i platebními systémy, spojuje je stejný princip: Kryptoměnová transakce nemusí nutně vyžadovat chytrý telefon ani mobilní aplikaci.
Od individuálních plateb ke komunitnímu využívání Bitcoinu
Machankura postupně rozšiřuje svůj model také mimo individuální bitcoinové peněženky. Jednou z funkcí je Clans, která umožňuje několika lidem sdílet jeden bitcoinový účet, společně přijímat prostředky a schvalovat platby ze společného zůstatku.Skupina tak může spravovat bitcoinové prostředky kolektivně, aniž by každý člen musel využívat samostatnou peněženku.
Koncept vychází z modelu označovaného v Keni jako chama. Jde o tradiční komunitní spořicí skupiny, jejichž členové pravidelně přispívají do společného fondu a následně rozhodují o jeho využití. Machankura přenáší podobný princip do bitcoinového prostředí. Členové skupiny mohou prostřednictvím USSD přistupovat ke společnému účtu, přijímat prostředky a podílet se na schvalování plateb.
Pro uživatele běžných mobilních telefonů jde především o praktické zjednodušení. Ke správě společných prostředků nepotřebují chytrý telefon ani datové připojení. Skupina může přijmout bitcoin, schválit platbu a následně využít část společného zůstatku například k nákupu u místního obchodníka.
Potenciál tohoto modelu se však naplno projeví až ve chvíli, kdy bitcoin začnou přijímat také další lidé a podniky v dané komunitě. Skupina by například mohla zaplatit místnímu obchodníkovi, který následně přijaté satoshi využije k úhradě u jiného podnikatele nebo jednotlivce. Bitcoin by tak mohl postupně obíhat v rámci lokální ekonomiky, aniž by bylo nutné každou transakci převádět zpět na národní měnu.
Machankura pro takový způsob používání poskytuje potřebnou technologickou infrastrukturu. Zda se však bitcoin skutečně stane součástí každodenního ekonomického života místních komunit, bude záviset především na tom, kolik lidí a obchodníků jej bude ochotno přijímat.