Tokenizace finančních aktiv postupně překračuje hranice samotné evidence vlastnictví. Zatímco její první využití spočívalo především v převodu pohledávek, dluhopisů nebo fondových podílů do podoby blockchainových tokenů, nyní se tato aktiva stále výrazněji zapojují do úvěrových operací. Investor už nemusí tokenizovaný instrument pouze držet a inkasovat jeho výnos. Může jej použít jako kolaterál, tedy zástavu, proti které získá další kapitál. Ekonomická logika se přitom zásadně neliší od tradičního lombardního úvěru nebo repo financování. Rozdíl spočívá především v infrastruktuře, způsobu správy zástavy a automatizaci úvěrových podmínek.
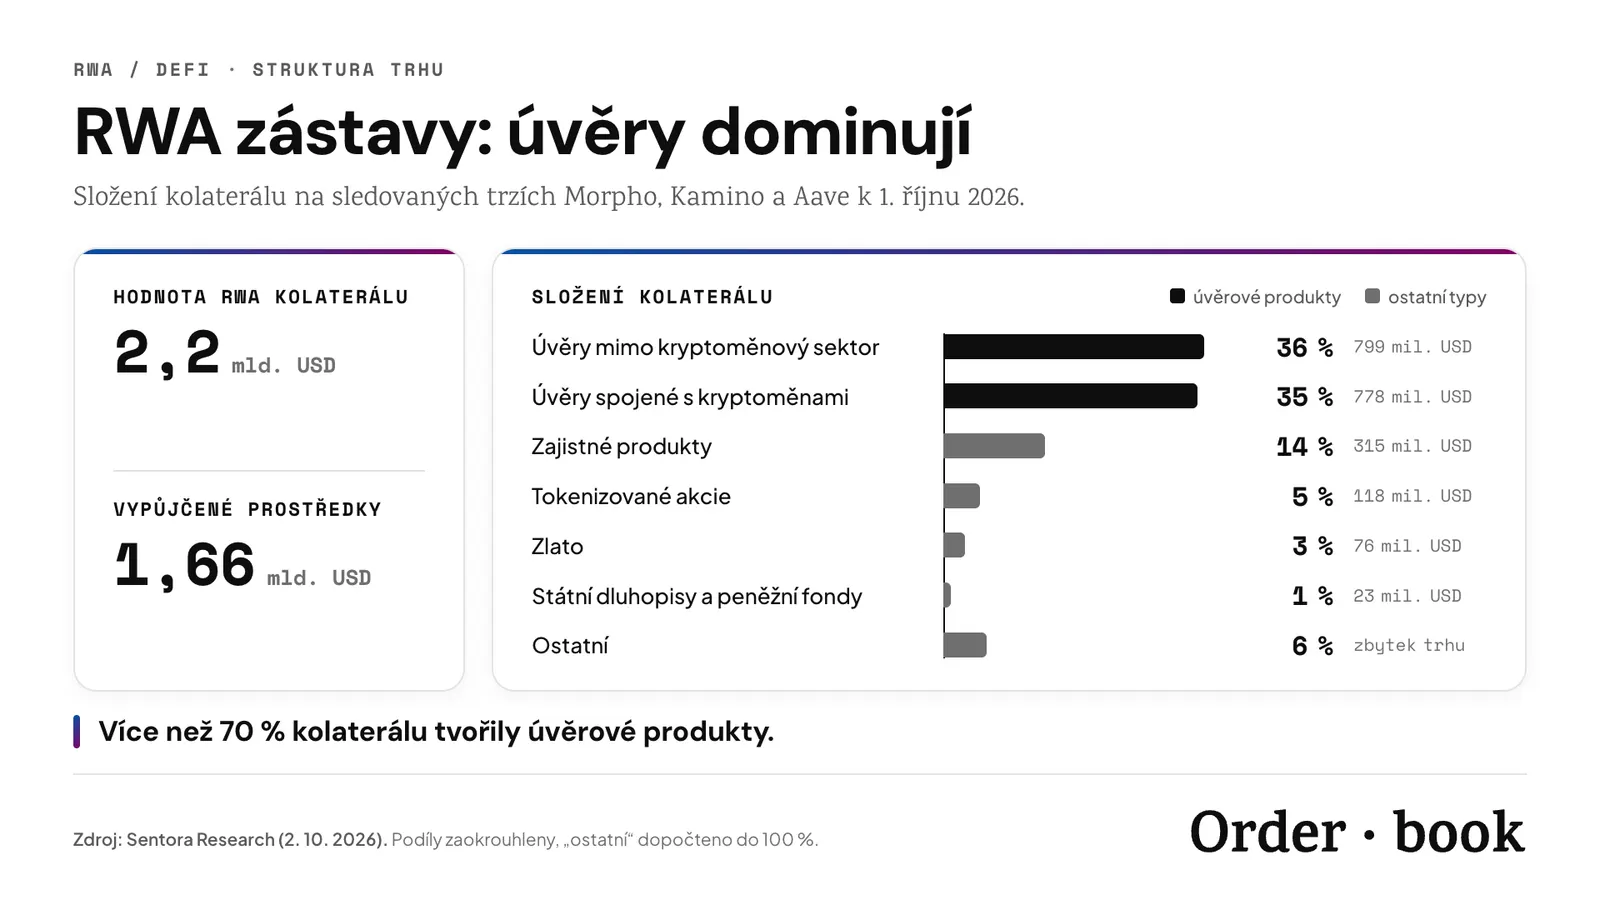
Podle výzkumu Sentora Research ze začátku října 2026 dosáhla hodnota RWA kolaterálu ve sledovaných úvěrových trzích Morpho, Kamino a Aave přibližně 2,2 miliardy dolarů, přičemž proti těmto aktivům bylo vypůjčeno 1,66 miliardy dolarů. Výzkum zahrnoval přibližně 10 200 úvěrových pozic. Zajímavá je zejména struktura podkladových aktiv. Přibližně 72 % kolaterálu tvořily úvěrové produkty, rozdělené mezi pohledávky vůči subjektům mimo kryptoměnový sektor a financování spojené se samotným kryptoměnovým průmyslem. Tokenizované státní dluhopisy a peněžní fondy naopak představovaly pouze přibližně jedno procento sledovaného objemu. Přestože právě státní dluhopisy dominují řadě debat o institucionální tokenizaci, v úvěrovém využití RWA zatím podstatně větší roli hrají produkty s jiným výnosovým a rizikovým profilem.
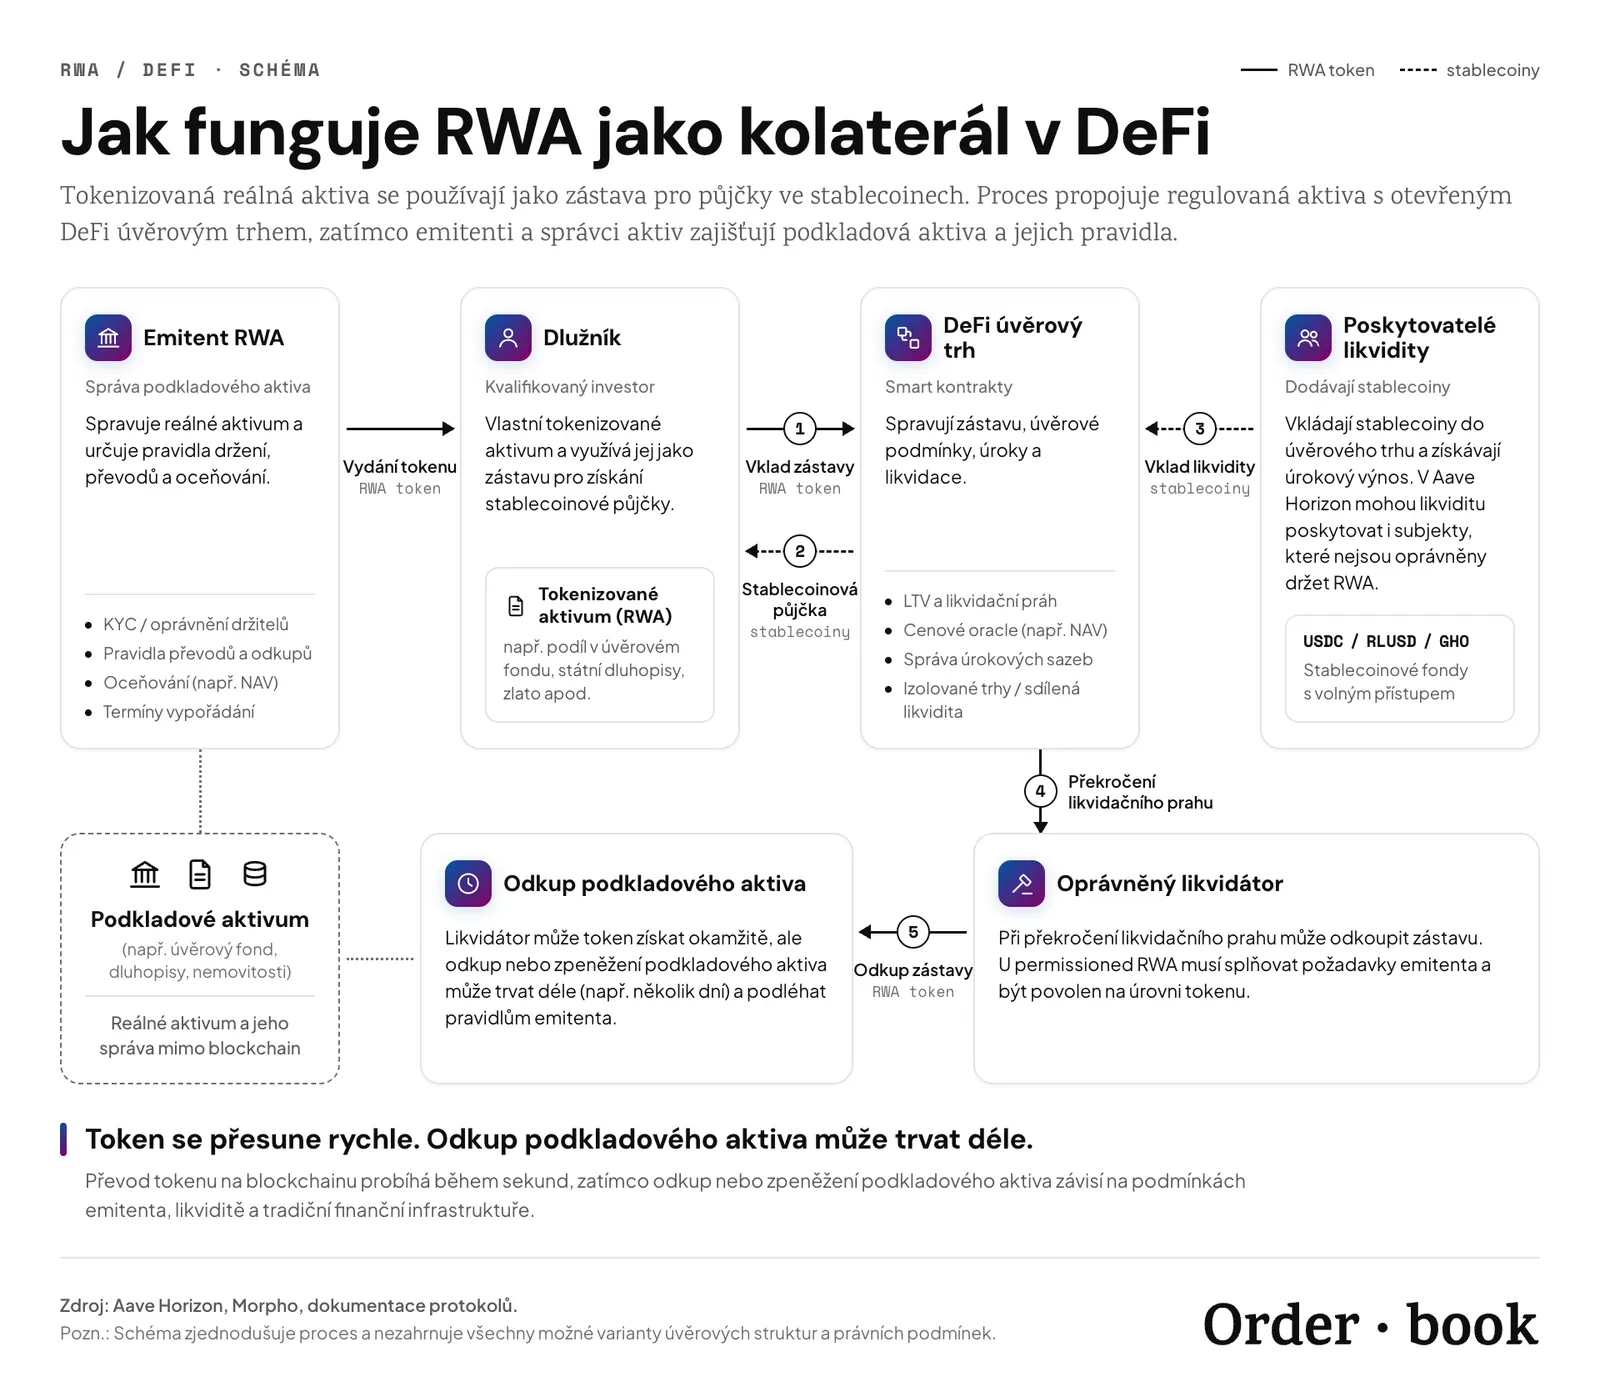
Mechanismus využití tokenizovaného aktiva jako zástavy je na první pohled jednoduchý. Investor vloží například token představující podíl v úvěrovém fondu do lending protokolu, který mu podle hodnoty kolaterálu a stanovených rizikových parametrů umožní vypůjčit si stablecoiny. Pokud má vložené aktivum hodnotu jednoho milionu dolarů a maximální počáteční loan-to-value (LTV), tedy poměr dluhu k hodnotě zástavy, činí 70 %, může investor získat úvěr až 700 tisíc dolarů. Zástava přitom nadále představuje ekonomickou expozici vůči podkladovému aktivu a podle konstrukce produktu může pokračovat v generování výnosu. Protokol průběžně sleduje hodnotu kolaterálu a zadlužení prostřednictvím cenových dat a smart kontraktů. Pokud poměr dluhu k zástavě překročí likvidační hranici, může být pozice nuceně uzavřena.
Právě zde ale začíná rozdíl mezi kryptoměnovým a tradičním finančním kolaterálem. Bitcoin nebo ether lze za běžných tržních podmínek prakticky okamžitě prodat na některé z mnoha obchodních platforem. Tokenizovaný úvěrový fond však může podléhat omezením převoditelnosti, odkupním lhůtám nebo povinnému schvalování investorů. Smart kontrakt tak může pozici označit za likvidovatelnou během několika sekund, aniž by existoval dostatečně likvidní trh, na kterém lze podkladové aktivum okamžitě zpeněžit.
Od Aave Horizon k pákovým strategiím
Významným příkladem propojení obou finančních prostředí je Aave Horizon, specializovaný úvěrový trh spuštěný v srpnu 2025. Jeho architektura umožňuje kvalifikovaným investorům vložit regulovaná tokenizovaná aktiva jako kolaterál a čerpat proti nim půjčky ve stablecoinech, například USDC, RLUSD nebo GHO. Zatímco přístup k samotným RWA tokenům podléhá podmínkám emitentů a ověření účastníků, poskytování stablecoinové likvidity zůstává otevřené. Investor tedy může získat financování z decentralizovaného poolu, aniž by musel prodat podkladové aktivum nebo využít tradiční bankovní úvěr.
Tento model má významné důsledky pro strukturu trhu. Finanční instituce mohou využít kapitál poskytovaný širším spektrem investorů, zatímco držitelé stablecoinů získávají přístup k úvěrovým výnosům navázaným na tokenizované finanční instrumenty. Neznamená to však úplné odstranění prostředníků. Emitenti si nadále ponechávají kontrolu nad oprávněnými držiteli tokenů, správci podkladových aktiv odpovídají za jejich oceňování a u některých produktů musí také likvidátoři splňovat specifické podmínky. DeFi tak v tomto případě nevytváří zcela nezávislý finanční systém, ale hybridní infrastrukturu propojující otevřené úvěrové pooly s regulovanými finančními produkty.
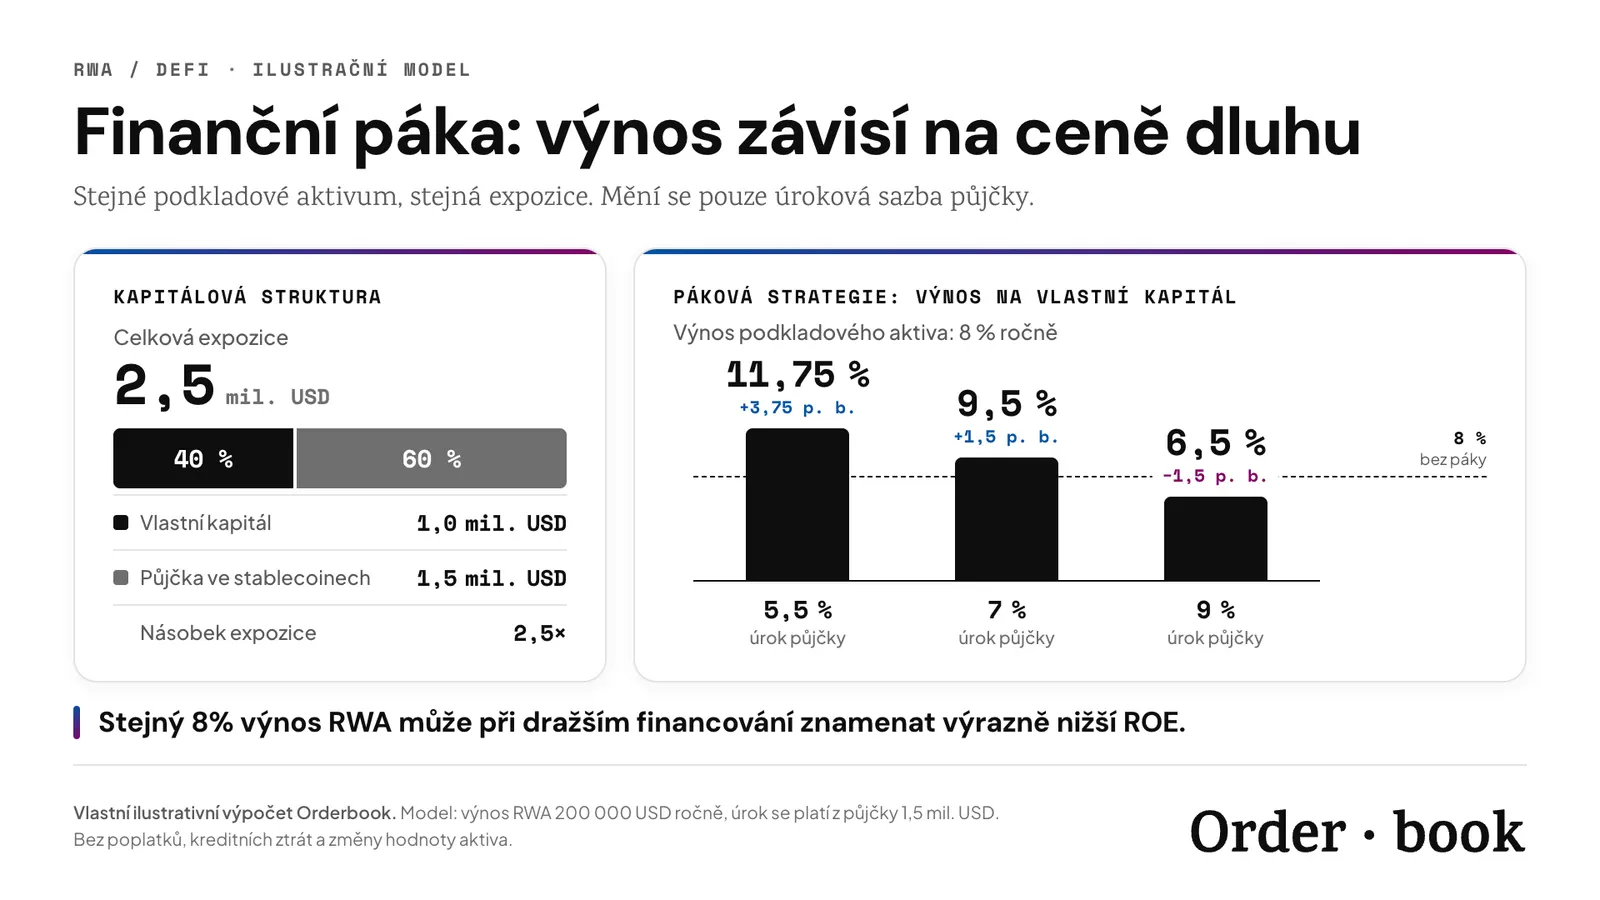
Zvláštní ekonomický význam získává možnost používat tokenizovaná výnosová aktiva v pákových strategiích. Investor může například vložit tokenizovaný úvěrový produkt, vypůjčit si proti němu stablecoiny, za získané prostředky nakoupit další jednotky stejného aktiva a opakovaně je využívat jako zástavu. Tento postup se označuje jako looping a jeho cílem je znásobit expozici vůči výnosu podkladového aktiva. Strategie funguje především tehdy, pokud výnos kolaterálu převyšuje náklady na financování. Rozdíl mezi těmito veličinami, označovaný jako carry spread, se následně násobí využitou finanční pákou.
Představme si investora s vlastním kapitálem jednoho milionu dolarů, který prostřednictvím této strategie vytvoří expozici 2,5 milionu dolarů. Zbývajících 1,5 milionu financuje prostřednictvím stablecoinové půjčky. Pokud tokenizované aktivum generuje osmiprocentní roční výnos a úrok z vypůjčeného kapitálu činí 5,5 %, investor získá z podkladového aktiva 200 tisíc dolarů, zatímco na financování zaplatí 82 500 dolarů. Výsledný výnos na vlastní kapitál tak dosahuje 11,75 % ročně před poplatky a případnými ztrátami. Při zvýšení úvěrové sazby na devět procent ovšem výnos na vlastní kapitál klesne na 6,5 %, přestože samotné podkladové aktivum nadále generuje osmiprocentní výnos.
Nejde přitom pouze o teoretickou možnost. Sentora Research ve svém říjnovém výzkumu sledovala u kolaterálu oceňovaného prostřednictvím čisté hodnoty aktiv průměrný annualizovaný výnos přibližně 6,5 %, zatímco náklady financování činily 5,3 %. Díky průměrné 4,6násobné páce dosahoval modelový čistý výnos na vlastní kapitál přibližně 10,8 %. Údaje vycházely z annualizovaného třicetidenního vývoje, nikoliv z garantované roční návratnosti. Některé strategie navíc významně závisely na dodatečných pobídkách protokolů. Jejich omezení nebo relativně malá změna výpůjčních sazeb proto mohou výslednou ekonomiku výrazně ovlivnit.
Když účetní hodnota neodpovídá tržní likviditě
Jednou z nejvýznamnějších odlišností RWA kolaterálu je způsob oceňování. U běžných kryptoměnových aktiv čerpají cenové oracly informace zpravidla z obchodních trhů, na kterých dochází k nepřetržitému vytváření cen. Naproti tomu tokenizované úvěrové fondy, pohledávky nebo některé další finanční produkty často využívají net asset value (NAV), tedy čistou hodnotu aktiv stanovenou správcem fondu nebo jiným odpovědným subjektem. Taková hodnota může vycházet z účetního ocenění úvěrového portfolia, naběhlých úroků, očekávaných splátek a opravných položek. Jestliže správce aktualizuje NAV méně často, může aktivum vykazovat velmi nízkou volatilitu i během období, kdy se reálná kreditní kvalita podkladových pohledávek postupně mění.
Nízká vykazovaná volatilita proto nemusí znamenat nízké ekonomické riziko. U úvěrových aktiv se zhoršení kvality portfolia nemusí projevit plynulým cenovým poklesem, ale jednorázovou změnou NAV. To má význam zejména pro pozice s vysokým zadlužením, jejichž bezpečnost závisí na relativně malé rezervě mezi aktuálním LTV a likvidační hranicí. Podle dat Sentora Research dosahoval napříč sledovanými RWA pozicemi průměrný LTV přibližně 75 %, ale některé strategie využívající úvěrové tokeny Maple Finance pracovaly s poměrem kolem 90 %. Například při LTV 90 % a likvidační hranici 92 % by při nezměněném dluhu stačil pokles hodnoty kolaterálu přibližně o 2,17 %, aby se pozice stala způsobilou k likvidaci. K překročení hranice přitom může přispět také postupně narůstající úrokový dluh.
Protokoly proto zavádějí dodatečné ochranné mechanismy. Aave Horizon například používá řešení vytvořené ve spolupráci s Chainlink a LlamaRisk, které kontroluje aktualizace NAV proti předem definovaným cenovým limitům. Pokud nově publikovaná hodnota překročí povolené rozmezí, oracle ji odmítne a zachová poslední platnou cenu. Cílem je především zabránit chybným likvidacím způsobeným nesprávným cenovým vstupem. Takový mechanismus ale zároveň ukazuje hranice automatizace: pokud podkladové aktivum skutečně ztratí hodnotu, nelze ekonomickou ztrátu odstranit tím, že smart kontrakt zachová předchozí ocenění. Bezpečnost úvěrového trhu proto závisí nejen na kvalitě kódu, ale také na správnosti a aktuálnosti informací přicházejících z tradičního finančního prostředí.
Ještě důležitější otázkou je samotná vymahatelnost a likvidita zástavy. V okamžiku, kdy pozice překročí likvidační hranici, musí existovat účastník ochotný a oprávněný převzít tokenizované aktivum výměnou za splacení části nebo celého dluhu. U standardních kryptoměnových aktiv lze takto získaný kolaterál zpravidla prodat na sekundárním trhu. U některých RWA však musí likvidátor počítat s odkupními lhůtami, omezenou převoditelností či požadavky na identifikaci a schválení ze strany emitenta. Token tak může být technicky převeden během několika sekund, zatímco získání odpovídající hotovosti může trvat podstatně déle. Rozhodující proto není pouze jeho účetní hodnota, ale zejména cena, za kterou jej lze ve stresové situaci skutečně zpeněžit.
Nová infrastruktura, ale známá úvěrová rizika
Uvedené mechanismy se netýkají pouze investorů využívajících finanční páku. Riziku jsou vystaveni také poskytovatelé stablecoinové likvidity, kteří úvěrové protokoly financují. Jejich výnos pochází především z úroků placených dlužníky, zatímco bezpečnost vloženého kapitálu závisí na hodnotě a vymahatelnosti kolaterálu. Pokud při likvidaci nelze získat dostatek prostředků na pokrytí úvěru, vzniká nedobytný dluh, který může způsobit ztráty poskytovatelům likvidity. Například Morpho využívá izolované úvěrové trhy s konkrétní dvojicí zástavy a vypůjčovaného aktiva, zatímco jeho likviditní vaulty umožňují správcům rozdělovat kapitál mezi více trhů. Taková struktura nabízí větší kontrolu nad rizikovou expozicí, ale neodstraňuje závislost na kvalitě podkladových aktiv a funkčním procesu likvidace.
Dalším problémem je koncentrace. Deset největších tokenů podle Sentora Research tvořilo přibližně 75 % sledovaného RWA kolaterálu a v některých jednotlivých trzích byla významná část zástav soustředěna do několika velkých pozic. Náhlé uzavření jedné větší strategie tak může vytvořit výrazný tlak na dostupnou likviditu, zejména pokud podobné produkty drží více zadlužených investorů. V takovém prostředí se může projevit i nepříjemná zpětná vazba: zhoršení ocenění podkladového aktiva vyvolá likvidace, omezená možnost odkupu zvýší požadované diskonty a následné přecenění může prohloubit problémy dalších úvěrových pozic.
Pro dlouhodobý rozvoj RWA lendingu proto nebude rozhodující pouze objem nově tokenizovaných finančních produktů. Důležitější bude jejich schopnost fungovat jako skutečně použitelný kolaterál, tedy poskytovat důvěryhodné ocenění, dostatečnou likviditu, transparentní právní nároky a předvídatelné podmínky odkupu. Významnou roli budou hrát také specializovaní likvidátoři, správci úvěrového rizika a emitenti ochotní zajistit funkční sekundární trh. Právě kvalita těchto mechanismů určí, zda se tokenizovaná aktiva stanou stabilní součástí decentralizovaného financování, nebo zůstanou převážně nástrojem pro úzce specializované pákové strategie.
Tokenizace tak může výrazně změnit infrastrukturu, prostřednictvím které se kapitál pohybuje mezi investory a dlužníky. Nemění však základní ekonomické principy úvěrových trhů. Zástava má skutečnou hodnotu pouze tehdy, pokud existuje způsob, jak ji ocenit a v případě potřeby zpeněžit. Blockchain dokáže automatizovat vznik úvěru i jeho likvidaci. Nemůže ale zaručit, že se v rozhodující chvíli najde kupující ochotný převzít podkladové riziko.