Druhý říjnový týden přinesl americkým technologickým akciím jeden z nejvýraznějších výprodejů letošního roku. Index Nasdaq-100 během týdne končícího 16. října odepsal přibližně 5,5 %. Pod tlakem se ocitly zejména společnosti spojené s umělou inteligencí, polovodiči a výstavbou datových center.
Investoři začali přehodnocovat, zda očekávané výnosy z investic do AI infrastruktury odpovídají rostoucím kapitálovým nákladům. Do tržního sentimentu současně promlouvaly obavy z inflace, dalšího zpřísňování měnové politiky a energetické krize. Bitcoin přitom zaznamenal podstatně mírnější pokles. Závěrečné ceny mezi 9. a 16. říjnem klesly přibližně o 1,3 %, zatímco ETF Invesco QQQ, které sleduje Nasdaq-100, ztratilo 5,5 %. Jde o srovnání cenových změn mezi dvěma pátečními závěry, nikoli o měření korelace.
Rozdíl je zajímavý zejména proto, že bitcoin byl během předchozích let často považován za aktivum s vysokou citlivostí na rizikový sentiment. Když technologické akcie rostly, bitcoin měl tendenci růst výrazněji. Při výprodejích naopak často vykazoval hlubší propady. Říjnová epizoda ukazuje, že tento vztah není neměnný.
Samotná nižší ztráta ovšem neznamená, že bitcoin přestal být rizikovým aktivem. Naznačuje spíše, že jeho krátkodobou výkonnost nemusí určovat stejný faktor, který právě dominuje technologickým akciím.
Od nezávislého aktiva k součásti globálního rizikového trhu
Historický vztah bitcoinu a akciových trhů se výrazně změnil po roce 2020. Výzkum společnosti CME Group z roku 2025 ukazuje, že v období 2014 až 2019 byla korelace denních výnosů bitcoinu s indexem Nasdaq-100 prakticky nulová. Mezi lety 2020 a 2022 však vzrostla na 0,42 a od začátku roku 2023 do dubna 2025 dosahovala hodnoty 0,30. Korelace přitom nabývá hodnot od −1 do +1. Kladná hodnota znamená, že se aktiva častěji pohybují stejným směrem, záporná opačným. Hodnota blízká nule naznačuje absenci stabilního lineárního vztahu.
Období | Korelace BTC / Nasdaq-100 |
|---|---|
2014–2016 | 0,00 |
2017–2019 | 0,02 |
2020–2022 | 0,42 |
2023–duben 2025 | 0,30 |
Zdroj: CME Group, Why Is Bitcoin Moving in Tandem with Equities?
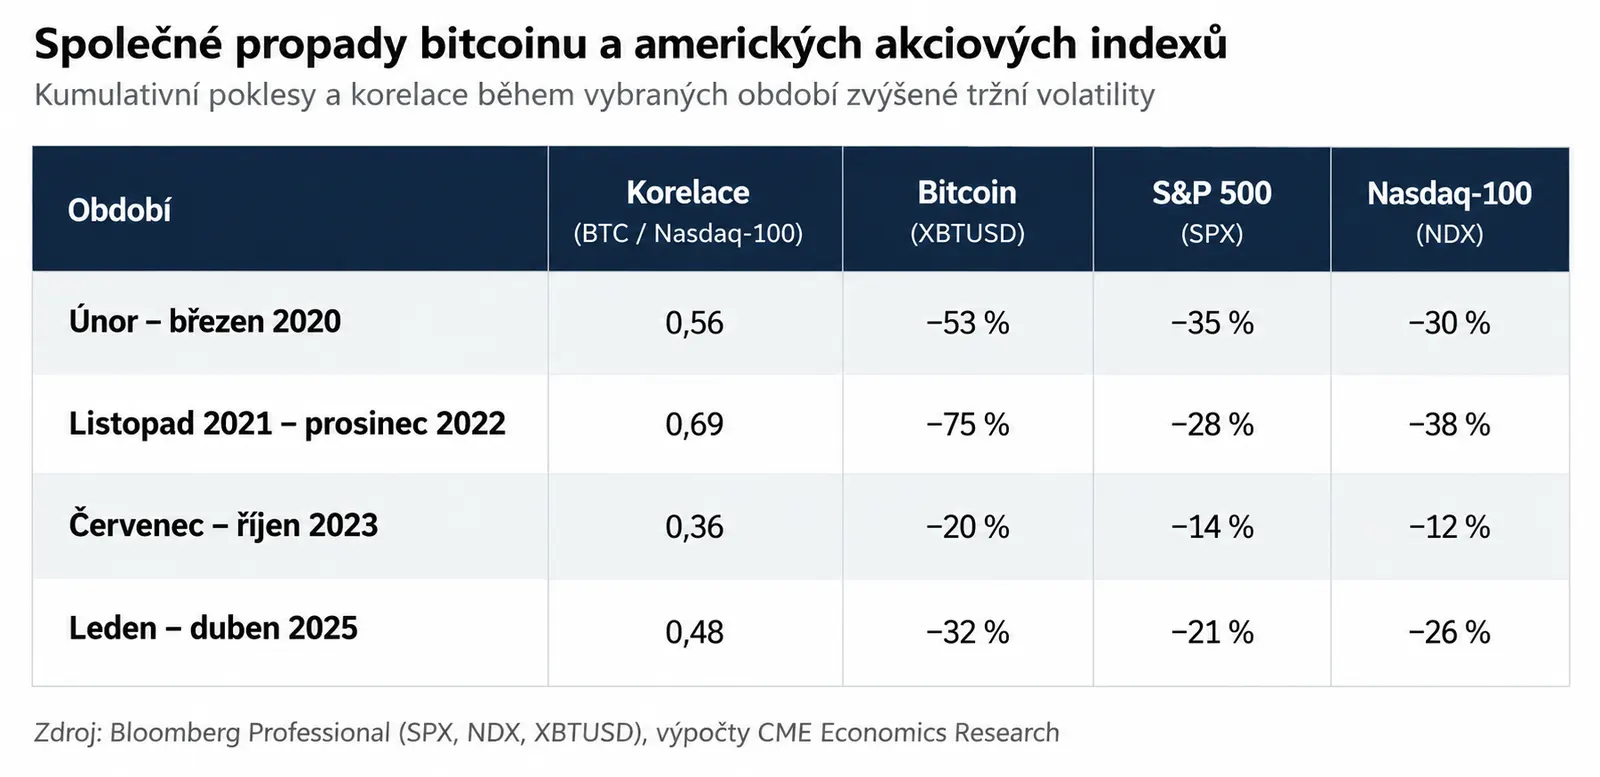
Podstatné je, že růst korelace nebyl rovnoměrný. CME upozorňuje, že společné cenové pohyby zesilovaly zejména během období tržního stresu. To platilo při pandemickém výprodeji v roce 2020, během zpřísňování měnové politiky v roce 2022 i při korekci na začátku roku 2025. V období od listopadu 2021 do prosince 2022 například bitcoin zaznamenal maximální pokles přibližně 75 %, zatímco Nasdaq-100 ztratil 38 %. Korelace v rámci sledované epizody dosahovala 0,69.
Jedním z faktorů, které tento vývoj vysvětlují, je rostoucí zapojení institucionálních investorů. Bitcoin se postupně stává součástí širších investičních portfolií vedle akcií, dluhopisů a dalších aktiv. Rozhodování o jeho nákupu či prodeji tak stále častěji souvisí s celkovou alokací kapitálu a řízením rizika. V období zvýšené nejistoty mohou investoři omezovat expozici napříč jednotlivými trhy, a to včetně bitcoinu. Výsledkem je souběžný prodej různých tříd aktiv a posilování jejich vzájemné korelace.
Rok 2026 přináší změnu
Zatímco historická data ukazují přibližování bitcoinu k akciovým trhům, letošní rok nabízí odlišný obraz. Podle srpnového výzkumu Coinbase Institutional se bitcoin ještě v únoru 2026 pohyboval s citlivostí na Nasdaq-100 blízkou jedné. V následujících měsících však tato citlivost postupně klesala a na začátku srpna se přiblížila nule.
Coinbase tento vývoj spojovala především s oslabením poptávky uvnitř kryptoměnového trhu. Zatímco akciové indexy dosahovaly rekordních hodnot, bitcoin na příznivější makroekonomické prostředí téměř nereagoval. Situace se během září částečně změnila. Citlivost bitcoinu na Nasdaq-100 znovu vzrostla, podle analýzy Coinbase z 25. září však nadále dosahovala méně než poloviny průměrné úrovně ze začátku roku.
"Bitcoin přestal na část makroekonomických impulsů reagovat způsobem, který byl charakteristický pro první polovinu roku."
Odlišný vývoj je patrný také při srovnání celkové výkonnosti. Podle cenových dat StatMuse vykazovalo ETF QQQ od začátku roku do poloviny října zhodnocení přibližně 14,9 %, zatímco bitcoin ztrácel zhruba 7 %. Rozdíl naznačuje, že společné makroekonomické prostředí nemusí automaticky vytvářet podobné výsledky. Obě aktiva mohou být vystavena stejným rizikům, ale jejich cenový vývoj nakonec určuje také specifická nabídka, poptávka a struktura jednotlivých trhů.
Institucionalizace neznamená automatickou korelaci
Jedním z paradoxů současného bitcoinového trhu je, že rostoucí institucionální adopce může současně vytvářet předpoklady pro vyšší korelaci s akciemi i pro postupné oslabování některých historických vazeb. Na jedné straně se bitcoin stává součástí tradičních investičních portfolií. Investoři k němu získávají přístup prostřednictvím spotových ETF, regulovaných derivátů a služeb institucionálních poskytovatelů.
Na straně druhé tím vznikají nové zdroje poptávky, které nemusí být bezprostředně navázány na aktuální vývoj technologických akcií které dobře to ilustruje září 2026. Podle říjnové analýzy Coinbase Institutional zaznamenaly americké spotové bitcoinové ETF během září čisté přítoky přibližně 2,6 miliardy dolarů. Současně se zlepšovala nákupní likvidita na spotovém trhu Coinbase. Výzkum také upozornil, že poměr pákových pozic vůči spotovému trhu bitcoinu klesal čtvrtý měsíc v řadě a dostal se na nejnižší úroveň od srpna 2024.
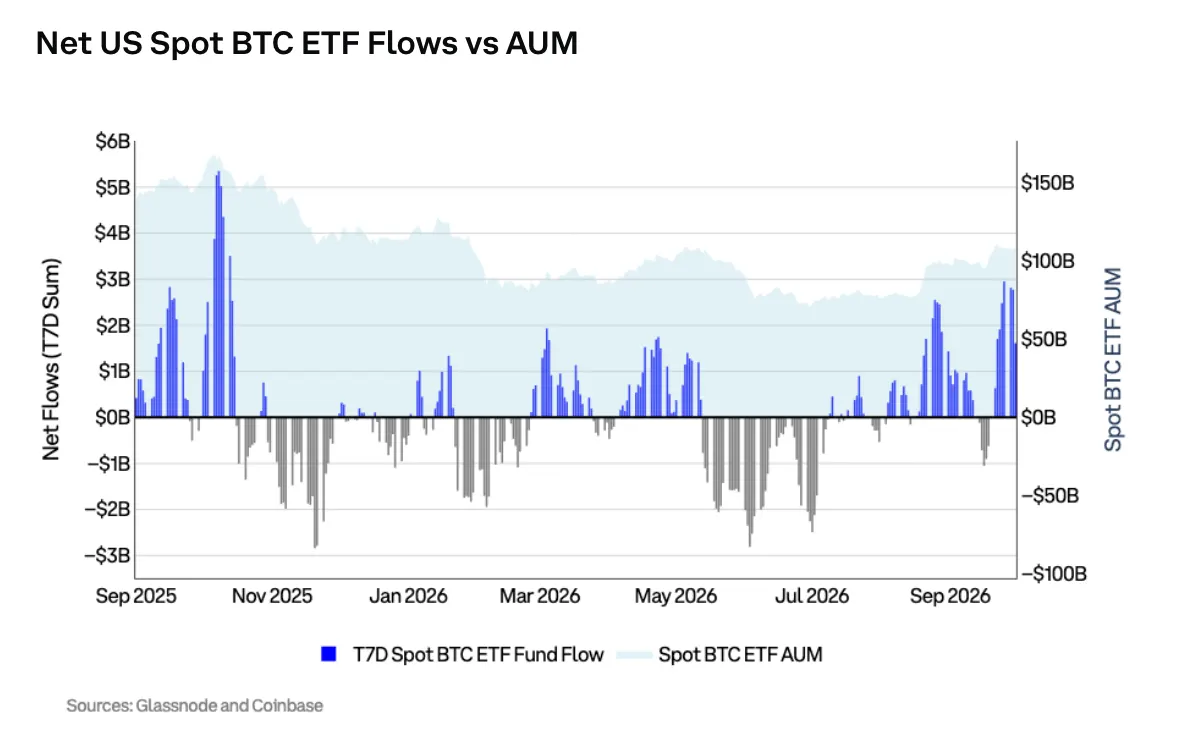
To může mít důležité důsledky pro tržní strukturu. Trh, jehož cenový vývoj významně ovlivňují pákové spekulace, je vystaven riziku nucených likvidací. I relativně omezený cenový pohyb může vyvolat řetězovou reakci, během které jsou obchodníci nuceni uzavírat pozice. Pokud se naopak část obchodní aktivity přesouvá směrem ke spotovému držení a dlouhodobějším alokacím, může se změnit také způsob, jakým trh absorbuje prodejní tlak.
Nejde ovšem o automatický důkaz vyšší stability. Institucionální investoři mohou být stejně citliví na likviditu, požadavky na zajištění nebo změny rizikového sentimentu jako ostatní účastníci trhu. Zároveň platí, že samotný přítok do ETF nevypovídá o celkové rovnováze nabídky a poptávky. Proti institucionálním nákupům mohou stát prodeje dlouhodobých držitelů, obchodníků nebo jiných významných vlastníků bitcoinu. Z tohoto pohledu není podstatné pouze to, kolik kapitálu do bitcoinu přichází, ale také kdo jej prodává a za jakých podmínek.
Přestává být bitcoin rizikovým aktivem?
Dosavadní data takový závěr nepodporují. Slábnoucí korelace s technologickými akciemi může zvýšit diverzifikační přínos bitcoinu, neznamená ale, že se automaticky stává bezpečným přístavem. Právě historická zkušenost ukazuje, že vztah mezi bitcoinem a akciovými trhy není stabilní. Korelace může klesat během relativně klidného období, kdy jednotlivé trhy reagují na vlastní fundamentální faktory, a následně znovu zesílit při náhlém nedostatku likvidity.
Podstatný rozdíl existuje také mezi korelací a volatilitou. I aktivum s nízkou korelací vůči akciím může vykazovat výrazně vyšší cenové výkyvy. Bitcoin proto může přispívat k diverzifikaci portfolia, ale současně zvyšovat jeho celkovou volatilitu. V tomto směru je vhodnější vnímat bitcoin jako samostatnou třídu aktiv, jejíž cenové chování se v různých obdobích přibližuje odlišným segmentům finančního trhu.
Někdy se může obchodovat podobně jako technologické akcie. Jindy může více reagovat na měnovou politiku, vývoj dolaru nebo poptávku po alternativních uchovatelích hodnoty. A v určitých obdobích mohou dominovat faktory specifické pro samotný kryptoměnový trh.