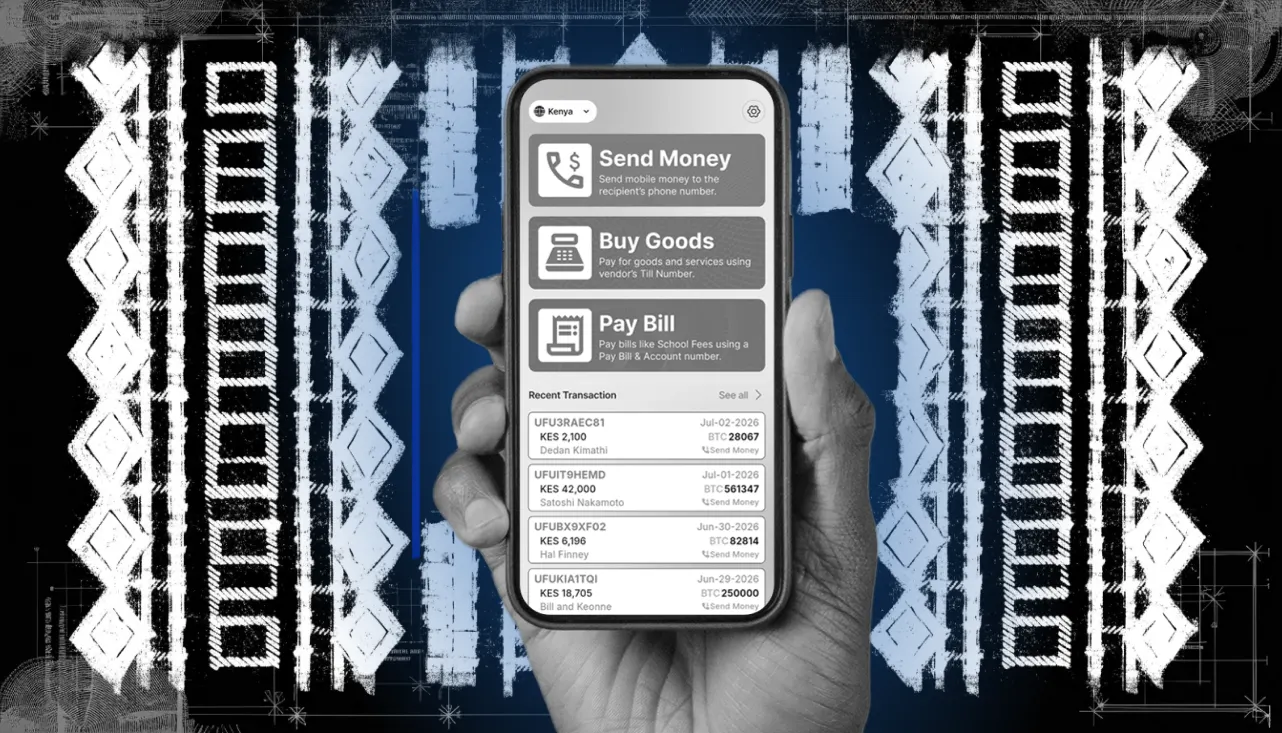
Keňa patří mezi země, kde mobilní platby tvoří důležitou součást každodenní ekonomiky. Zásadní roli v tom hraje M-Pesa, služba provozovaná telekomunikační společností Safaricom, která umožňuje převádět peníze, platit obchodníkům nebo hradit účty prostřednictvím mobilního telefonu.
Podle údajů Safaricomu za finanční rok končící v březnu 2026 využívalo M-Pesa v Keni 40,99 milionu měsíčně aktivních zákazníků. Sítí za stejné období prošly transakce v hodnotě 41,68 bilionu keňských šilinků (KES) a její součástí bylo přibližně 3,1 milionu obchodníků.
Dominantní postavení služby potvrzují také údaje o mobilních peněženkách. K červnu 2026 připadalo na M-Pesa přibližně 88,8 % jejich předplatitelských registrací, zatímco konkurenční Airtel Money dosahoval podílu 11,1 %. Pro bitcoinové platební služby představuje takto rozšířená infrastruktura příležitost. Namísto budování vlastní sítě obchodníků ochotných přijímat kryptoměny mohou využít systém, který již funguje a kterému místní obyvatelé rozumějí.
A právě na tomto principu staví keňský projekt Tando.
Bitcoin na vstupu, keňský šilink na výstupu
Tando umožňuje držitelům bitcoinu platit prostřednictvím existující infrastruktury M-Pesa. Pro obchodníka se přitom prakticky nic nemění. Nadále přijímá keňské šilinky na svůj běžný účet M-Pesa a nepotřebuje kryptoměnovou peněženku ani žádné dodatečné vybavení. Samotný platební proces má několik kroků.
Uživatel v aplikaci Tando zadá částku, kterou chce zaplatit, a platební údaje příjemce. Aplikace následně vytvoří bitcoinovou platební žádost, kterou zákazník uhradí ze své externí peněženky. Transakce probíhá prostřednictvím Lightning Network, platební vrstvy nad bitcoinovou sítí, která umožňuje rychlé převody bez nutnosti samostatně zaznamenávat každou jednotlivou platbu přímo do hlavního blockchainu.
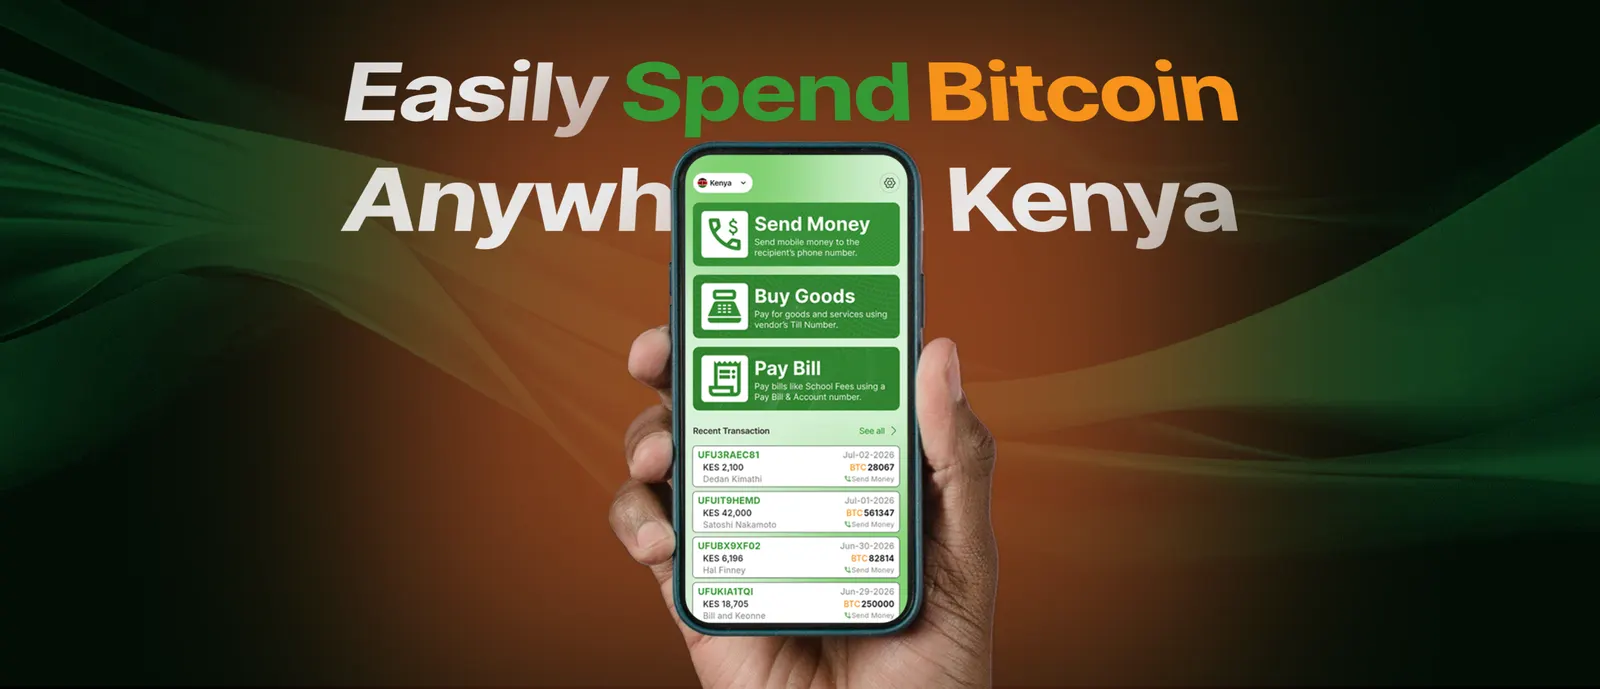
Jakmile Tando obdrží bitcoinovou platbu, odešle odpovídající částku v keňských šilincích příjemci prostřednictvím M-Pesa. Spoluzakladatel projektu Jason Gitau vysvětluje, že společnost pro tyto účely udržuje vlastní zásobu likvidity v místní měně. Díky tomu může obchodník podle jeho vyjádření obdržet peníze během několika sekund od uskutečnění bitcoinové platby.
Jinými slovy, Tando funguje jako prostředník mezi dvěma odlišnými platebními systémy. Na jedné straně přijímá bitcoin prostřednictvím Lightning Network, na druhé straně vypořádává platbu ve fiat měně. Z pohledu obchodníka nejde o přijetí bitcoinu, ale o standardní platbu přes M-Pesa. Kryptoměnová část transakce zůstává mimo jeho platební infrastrukturu.
Platby obchodníkům, převody i QR kódy
Tando podporuje několik běžných platebních metod používaných v keňské ekonomice. Uživatelé mohou posílat prostředky přímo na telefonní čísla, platit obchodníkům prostřednictvím identifikátorů Buy Goods Till nebo hradit účty přes PayBill. Zatímco Buy Goods Till slouží primárně k přijímání zákaznických plateb v obchodech, PayBill využívají firmy a organizace pro inkaso plateb a úhradu různých služeb.
Aplikace podporuje také QR kódy, které nahrazují ruční zadávání platebních údajů příjemce. Podle Gitaua navíc Tando nevyžaduje klasický registrační proces. Uživatel si může aplikaci nainstalovat a začít ji používat, pokud má bitcoin v samostatné peněžence.
Zajímavou cílovou skupinou mohou být také zahraniční návštěvníci Keni. Gitau tvrdí, že turisté mohou prostřednictvím podporovaných kanálů M-Pesa platit bitcoinem bez nutnosti předem směňovat peníze nebo si pořizovat místní SIM kartu. Pro obchodníky přitom zůstává celý proces stejný jako při platbě od místního zákazníka.
Bez transakčních poplatků. Kdo ale platí provoz?
Jedním z hlavních argumentů projektu Tando je absence transakčních poplatků účtovaných uživatelům aplikace. To ovšem neznamená, že samotný převod peněz je bez nákladů. V rozhovoru pro Citadel Dispatch z června 2026 Gitau uvedl, že M-Pesa společnosti účtuje poplatky za zpracování plateb. Tando je však absorbuje a nepřenáší přímo na zákazníky.
Provoz služby zároveň vyžaduje průběžné řízení likvidity. Aby Tando mohlo vyplácet příjemce v keňských šilincích, musí udržovat dostatečné rezervy místní měny. Část přijatého bitcoinu proto společnost prodává a získané prostředky používá k doplňování těchto rezerv.
Jde o důležitý rozdíl oproti představě čistě bitcoinového platebního systému. Lightning Network zde slouží k přenosu hodnoty od zákazníka, ale konečné vypořádání závisí na dostupnosti šilinkové likvidity a infrastruktuře M-Pesa. Model tak propojuje výhody rychlých bitcoinových plateb s praktickou použitelností místních peněz, současně ale zachovává závislost na centralizovaném provozovateli platební služby.
Podle údajů, které Gitau zveřejnil v září 2026, ušetřili uživatelé Tando na transakčních poplatcích kumulativně 2 861 130 KES, tedy přibližně 22 tisíc amerických dolarů. Tato částka však sama o sobě neukazuje ekonomickou udržitelnost služby. Projekt nezveřejnil dostatek údajů o objemu zpracovaných plateb, nákladech na provoz ani o tom, jakým způsobem hodlá model bez uživatelských transakčních poplatků dlouhodobě financovat.
Tando není jediným projektem propojujícím kryptoměny a mobilní peníze
Propojení kryptoměnových plateb s tradičními mobilními peněženkami není výhradní doménou Tando. Na keňském trhu působí také Cpay, který podporuje platby na telefonní čísla M-Pesa, obchodnické účty Till, PayBill a převody na místní bankovní účty. Na rozdíl od Tando však není omezen pouze na bitcoin. Umožňuje používat také stablecoiny USDT a USDC nebo kryptoměny Ethereum a Solana.
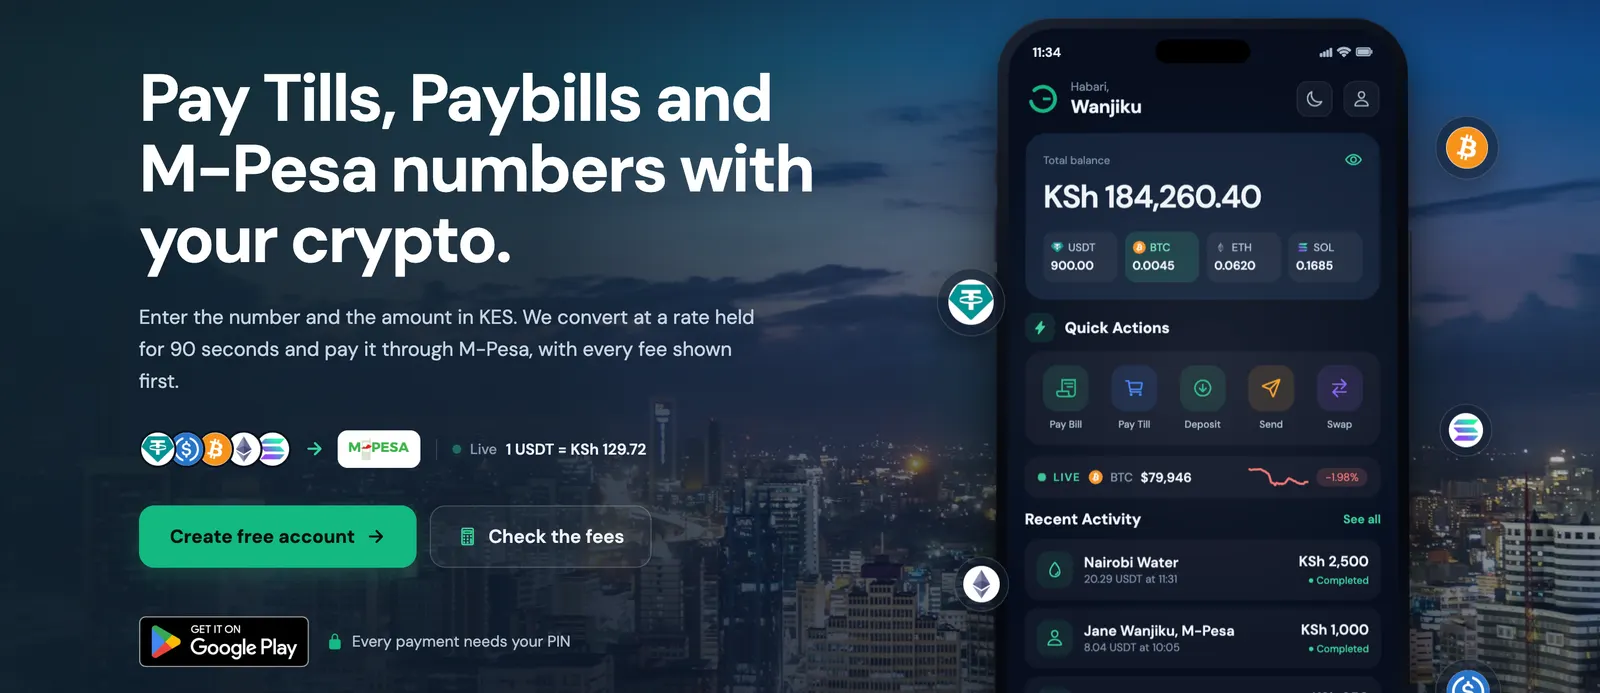
Jeho obchodní model přitom zahrnuje konverzní spread, tedy rozdíl mezi nákupním a prodejním kurzem, a transakční poplatek. Obě nákladové složky mohou uživatelé zkontrolovat před potvrzením platby. Dalším příkladem je BitSpenda, platforma propojující kryptoměny s mobilními platebními systémy v Keni, Ghaně, Nigérii, Kamerunu a Ugandě.
Vedle Lightning Network podporuje také převody prostřednictvím USDT a USDC. Firmám navíc poskytuje platební API, díky kterému mohou kryptoměnové výplaty integrovat do vlastních služeb. Tando se od těchto konkurentů odlišuje především úzkým zaměřením na bitcoin. Nesnaží se nabízet co nejširší výběr kryptoměn, ale umožnit jejich držitelům, respektive držitelům BTC, každodenní placení prostřednictvím infrastruktury, která je v Keni již rozšířená.
Technická dostupnost ještě neznamená skutečnou adopci
Z technického hlediska Tando ukazuje jednu z možných cest, jak rozšířit použitelnost bitcoinu bez nutnosti přesvědčovat každého jednotlivého obchodníka, aby jej začal přijímat. Zůstává však otázkou, nakolik se tento model promítá do reálného používání.
Samotná dostupnost platební infrastruktury M-Pesa proto ještě neznamená, že všichni její obchodníci představují automaticky ověřená a dostupná platební místa pro Tando. Rozhodující je podpora konkrétních platebních kanálů a funkčnost celé transakční cesty. Podle Gitaua patří mezi největší překážky projektu povědomí veřejnosti. Domnívá se, že lidé musí nejprve pochopit dopady inflace na kupní sílu peněz, aby začali o bitcoinu uvažovat jako o alternativě.
Společnost však dosud nezveřejnila počet aktivních uživatelů aplikace ani objemy plateb, které přes ni procházejí. Bez těchto metrik je obtížné posoudit, zda Tando skutečně přispívá k širšímu používání bitcoinu při každodenních nákupech, nebo zatím slouží především omezené komunitě jeho držitelů.
Z pohledu platební infrastruktury je přesto podstatný samotný princip. Tando nevyžaduje, aby obchodníci přijímali cenovou volatilitu bitcoinu, spravovali kryptoměnové peněženky nebo měnili stávající provozní procesy. Místo toho přesouvá technickou a měnovou složitost na prostředníka mezi plátcem a příjemcem.